
 Download PDF
Market Overview
The Indonesia Corrosion Inhibitor Market is valued at approximately USD ~ million in 2024 and is projected to expand at a CAGR of ~% during 2026-2035. The market growth is supported by increasing demand for corrosion protection chemicals across oil and gas production, refinery operations, industrial water treatment, mining, power generation, and marine infrastructure. Corrosion inhibitors are primarily utilized to protect pipelines, production equipment, storage tanks, cooling-water systems, boilers, and process equipment exposed to aggressive operating conditions. The application scope includes organic, inorganic, and hybrid inhibitor formulations used in water treatment, oilfield chemicals, and industrial processes.
Indonesia’s corrosion inhibitor consumption is concentrated in industrial regions including Jakarta, East Kalimantan, Riau, West Java, East Java, South Sulawesi, and North Maluku due to the presence of major energy, manufacturing, and processing activities. Jakarta dominates demand due to its role as the commercial and industrial decision-making center, housing chemical distributors, engineering companies, and industrial service providers. Riau and East Kalimantan represent important consumption centers because of oil and gas production, refinery operations, and mining activities requiring continuous corrosion protection programs.
Market Segmentation
By Application Industry
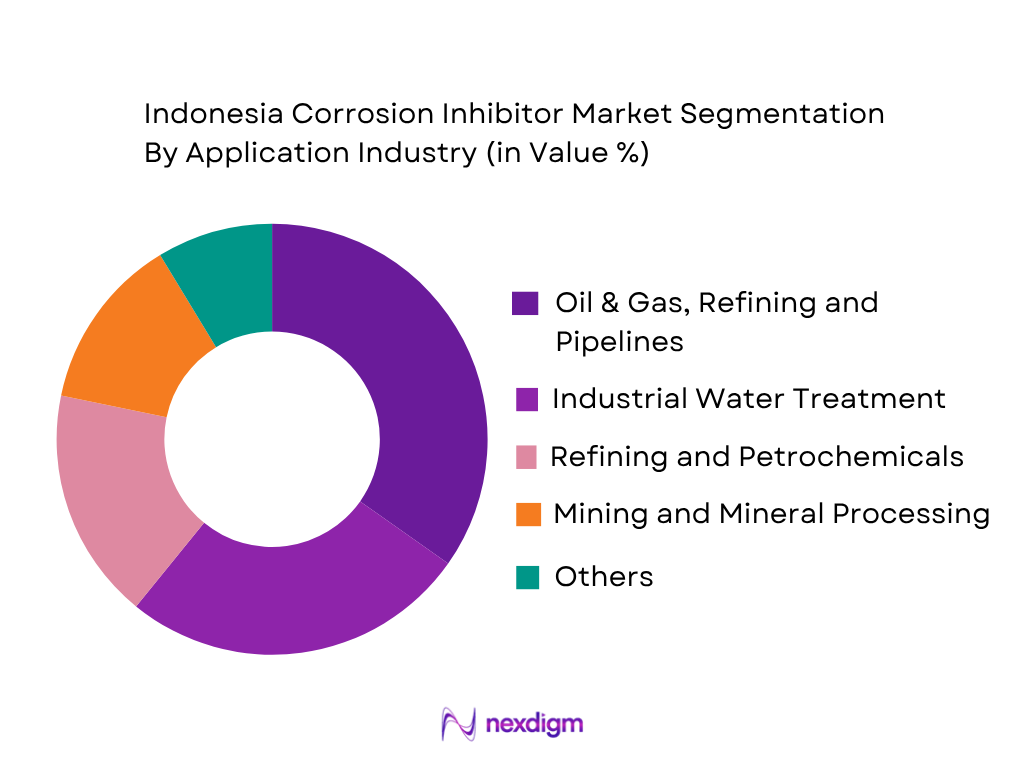
Indonesia Corrosion Inhibitor Market is segmented by application industry into oil and gas production, industrial water treatment, refining and petrochemicals, mining and mineral processing, power generation, and marine applications. The oil and gas segment holds the dominant market share due to extensive use of corrosion inhibitors in upstream production systems, pipelines, gathering networks, and processing facilities. Indonesian oil and gas operations experience corrosion challenges from carbon dioxide, hydrogen sulfide, water contamination, and saline environments, increasing the requirement for continuous chemical treatment programs. Corrosion inhibitors are widely applied during production, transportation, and processing stages to protect metallic assets and maintain operational efficiency. The presence of mature oil fields, offshore production facilities, and refinery infrastructure further supports demand from this segment.
By Chemistry Type
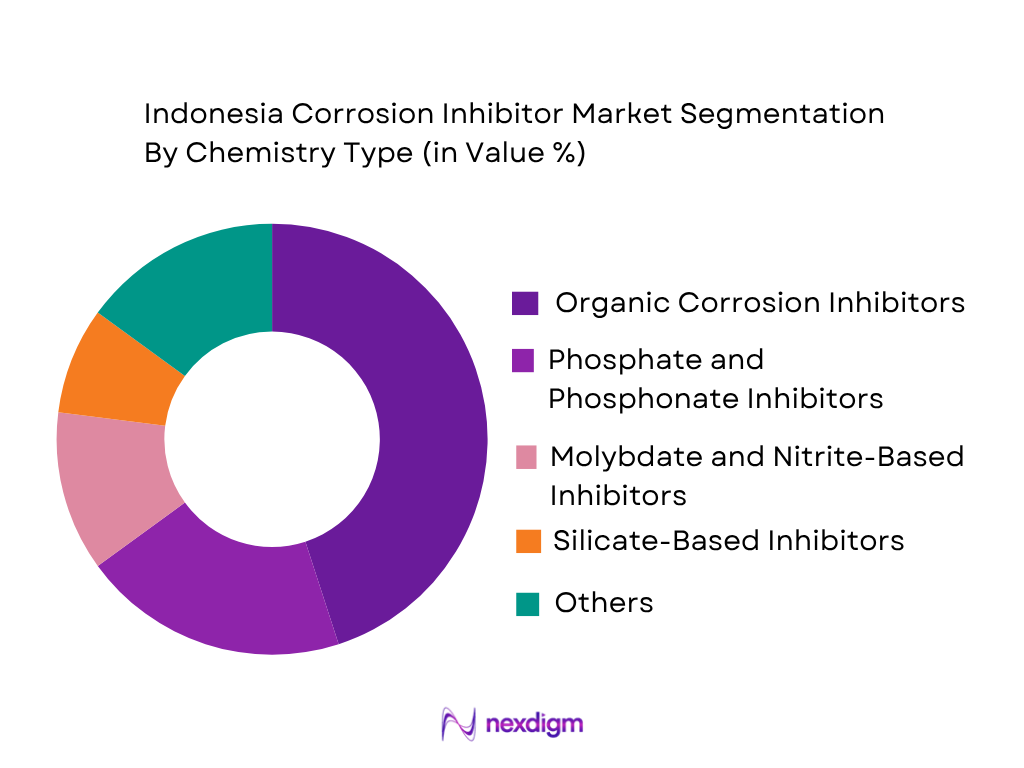
Indonesia Corrosion Inhibitor Market is segmented by chemistry type into organic corrosion inhibitors, phosphate and phosphonate inhibitors, molybdate-based inhibitors, nitrite-based inhibitors, silicate-based inhibitors, polymer-based inhibitors, and hybrid formulations. Organic corrosion inhibitors represent the leading chemistry category due to their broad application across oilfield chemicals, refinery systems, and industrial water treatment. Organic formulations such as imidazoline-based inhibitors, amines, and film-forming compounds provide effective protection in environments exposed to carbon dioxide, hydrogen sulfide, and chloride contamination. These chemicals are preferred because of their ability to create protective layers on metal surfaces and maintain corrosion control under complex operating conditions. The increasing focus on environmentally acceptable chemical solutions is also encouraging development of advanced organic and biodegradable formulations.
Competitive Landscape
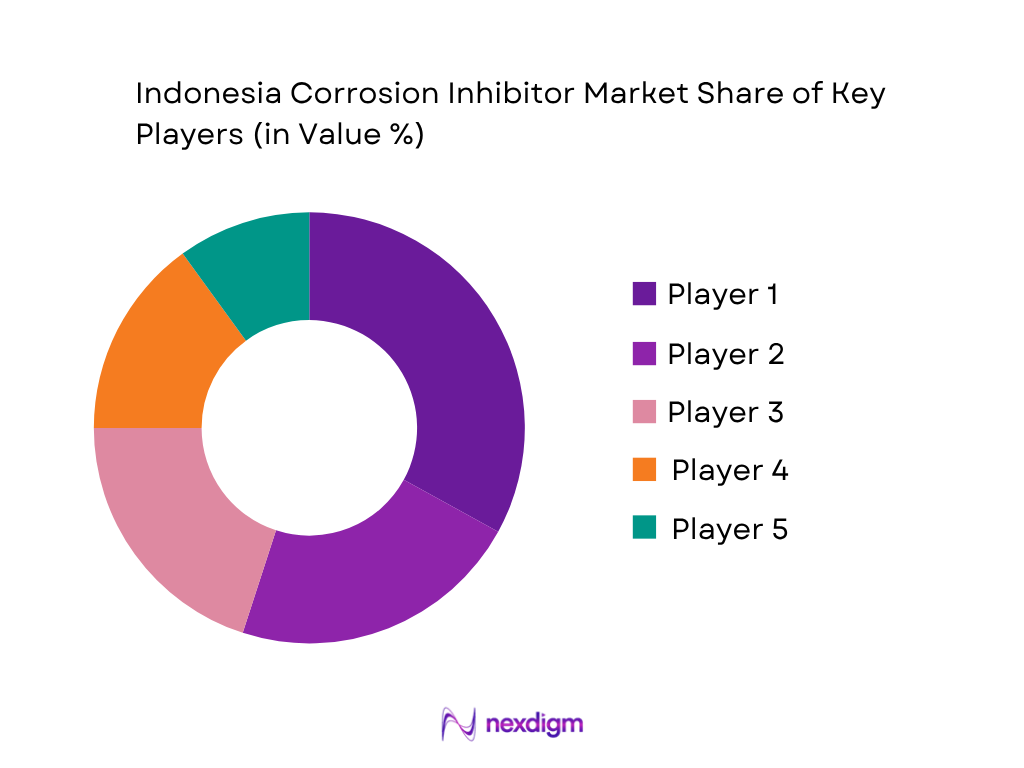
The Indonesia Corrosion Inhibitor Market is moderately consolidated with participation from global specialty chemical companies, oilfield chemical suppliers, water treatment providers, and regional formulators. International companies dominate high-performance corrosion inhibitor solutions for oil and gas, refinery, and industrial water treatment applications, while local suppliers compete in customized chemical blending and distribution services. The competitive environment is shaped by formulation capability, technical support, industry approvals, supply reliability, and application expertise.
| Company | Establishment Year | Headquarters | Key Products | Major Applications | Indonesia Presence | Technical Capability | Customer Industries |
| Ecolab / Nalco Water | 1923 | USA | ~ | ~ | ~ | ~ | ~ |
| Baker Hughes | 1907 | USA | ~ | ~ | ~ | ~ | ~ |
| SLB | 1926 | USA | ~ | ~ | ~ | ~ | ~ |
| BASF | 1865 | Germany | ~ | ~ | ~ | ~ | ~ |
| Clariant | 1995 | Switzerland | ~ | ~ | ~ | ~ | ~ |
Indonesia Corrosion Inhibitor Market Analysis
Growth Drivers
Expansion of Indonesian Oil and Gas Production Activities
Indonesia’s oil and gas sector continues to create demand for corrosion inhibitor solutions due to extensive production assets, mature fields, and pipeline infrastructure requiring continuous integrity management. Indonesia produced approximately 605 thousand barrels per day of crude oil and around 6.6 billion standard cubic feet per day of natural gas in 2024, according to national energy statistics, creating sustained requirements for production chemicals, pipeline protection, and flow assurance solutions. Corrosion inhibitors are increasingly applied in upstream operations to control carbon dioxide corrosion, hydrogen sulfide attack, and water-related deterioration in wells, gathering systems, and processing equipment. The country’s energy sector remains concentrated in regions such as Riau, East Kalimantan, and offshore areas where aging infrastructure requires chemical treatment programs to extend asset operating life. Indonesia’s economic activity also supports industrial chemical demand, with the World Bank reporting Indonesia’s GDP at approximately USD 1.5 trillion in 2024, reflecting continued industrial expansion. Growth in domestic energy consumption, refinery utilization, and upstream maintenance activities is expected to strengthen demand for specialized corrosion-control chemicals across exploration, production, transportation, and processing applications.
Large Refinery and Petrochemical Infrastructure Base
Indonesia’s refinery and petrochemical infrastructure expansion is supporting corrosion inhibitor adoption through increased requirements for process equipment protection, cooling-water treatment, and hydrocarbon processing systems. The country operates multiple major refineries with a combined processing capacity of more than 1 million barrels per day, requiring continuous corrosion monitoring and chemical treatment programs. Refinery units such as crude distillation units, catalytic crackers, boilers, condensers, and pipelines are exposed to corrosive compounds including chlorides, sulfur compounds, and acidic contaminants. The Indonesian government has prioritized downstream industrial development, including refinery upgrading and petrochemical expansion projects, increasing the requirement for advanced corrosion-control solutions. Indonesia processed approximately 1 million barrels per day of petroleum products demand in 2024, increasing pressure on domestic refining infrastructure and asset reliability programs. Corrosion inhibitors are becoming essential for reducing maintenance interruptions, improving equipment lifecycle, and ensuring operational efficiency. Expansion of industrial zones and petrochemical facilities in Java and Sumatra is expected to further increase demand for specialty inhibitor formulations suitable for high-temperature and chemically aggressive environments.
Market Challenges
Dependence on Imported Specialty Chemical Raw Materials
Indonesia’s corrosion inhibitor industry faces challenges due to dependence on imported specialty chemical components, including amines, imidazolines, phosphonates, and advanced organic compounds required for high-performance formulations. Domestic specialty chemical manufacturing remains limited compared with demand from oil and gas, water treatment, and industrial sectors. Indonesia imported significant quantities of chemical products, with national trade statistics recording chemical and related product imports exceeding USD 30 billion in 2024, indicating reliance on international supply chains for advanced chemical inputs. Imported raw materials expose corrosion inhibitor suppliers to foreign exchange fluctuations, transportation disruptions, and global chemical supply volatility. This challenge is particularly relevant for oilfield and refinery applications where customers require consistent formulation performance and strict technical specifications. The limited availability of locally produced corrosion inhibitor intermediates also increases dependency on global suppliers. Developing domestic specialty chemical production capabilities remains a key requirement for strengthening supply security and supporting Indonesia’s industrial downstream strategy.
Complex Corrosion Conditions in Tropical Marine Environment
Indonesia’s tropical climate and extensive coastline create complex corrosion conditions that increase technical challenges for corrosion inhibitor applications. The country has more than 54,000 kilometers of coastline, exposing offshore platforms, marine pipelines, storage facilities, ports, and industrial assets to high humidity, saline conditions, and chloride-induced corrosion. These environmental conditions accelerate corrosion mechanisms in carbon steel, pipelines, marine structures, and processing equipment. Oil and gas facilities operating offshore face additional challenges from produced water containing carbon dioxide, hydrogen sulfide, and dissolved salts. Industrial facilities located near coastal regions require customized inhibitor programs to maintain protection under high-temperature and high-salinity conditions. Indonesia’s industrial development is concentrated around coastal economic zones, increasing exposure of infrastructure assets to marine corrosion risks. The requirement for application-specific formulations, corrosion monitoring, and technical support increases operational complexity for suppliers. Industries must balance corrosion protection performance with environmental compliance requirements, particularly for offshore chemical discharge and wastewater treatment applications.
Market Opportunities
Non-Phosphorus Cooling-Water Corrosion Inhibitors
The increasing focus on sustainable industrial water management is creating opportunities for non-phosphorus and low-phosphorus corrosion inhibitor formulations in Indonesia. Industrial facilities including power plants, manufacturing units, refineries, and processing plants require cooling-water treatment solutions to protect heat exchangers, cooling towers, and circulation systems. Indonesia’s electricity generation capacity exceeded 80 GW in 2024, according to energy sector data, creating significant demand for water chemistry management across thermal power facilities. Traditional phosphate-based inhibitors face increasing environmental scrutiny due to nutrient discharge concerns, encouraging adoption of alternative chemistries such as molybdate, polymer-based, and organic corrosion inhibitors. Industrial users are also implementing higher cycles of concentration in cooling systems to improve water efficiency, requiring advanced corrosion-control chemistry. Growth of manufacturing clusters in Java and industrial processing zones supports future adoption of environmentally compliant treatment solutions. Suppliers offering sustainable formulations combined with monitoring technologies and customized dosing programs are positioned to benefit from increasing industrial water-management requirements.
LNG Facility Corrosion Management
Indonesia’s LNG infrastructure provides significant opportunities for advanced corrosion inhibitor solutions due to the operational requirements of gas processing, storage, and transportation systems. Indonesia remains one of Asia’s major LNG producers, with established facilities including LNG processing plants requiring continuous asset integrity management. LNG facilities involve cryogenic systems, pipelines, compressors, heat exchangers, and storage infrastructure where corrosion control is critical for operational reliability. Indonesia produced approximately 5.5 million tonnes of LNG in 2024, supporting continued demand for specialized chemical treatment and maintenance programs. Corrosion inhibitors are required in associated gas processing systems to control internal corrosion caused by moisture, carbon dioxide, and contaminants. Expansion of gas infrastructure and modernization of existing facilities create opportunities for specialty chemical suppliers providing high-performance corrosion protection solutions. Increasing focus on extending the operational life of energy assets is expected to support adoption of advanced inhibitor technologies, including environmentally acceptable formulations and digitally monitored chemical injection systems.
Future Outlook
The Indonesia Corrosion Inhibitor Market is expected to witness sustained expansion driven by increasing industrial asset protection requirements, energy infrastructure development, mining processing growth, and modernization of water treatment systems. Future demand will be influenced by adoption of environmentally compliant formulations, digital chemical monitoring systems, and customized corrosion-control programs. Growth opportunities are expected across LNG facilities, nickel processing plants, offshore assets, industrial cooling systems, and advanced manufacturing sectors.
Major Players
- Ecolab / Nalco Water Indonesia
- Baker Hughes Indonesia
- SLB Indonesia
- BASF Indonesia
- Clariant Indonesia
- Kurita Indonesia
- Veolia Water Technologies Indonesia
- Solenis Indonesia
- Dorf Ketal Indonesia
- Italmatch Chemicals
- Buckman Indonesia
- Thermax Indonesia
- Henkel Indonesia
- Aquapharm Chemicals
- Chempac Indonesia
Key Target Audience
- Oil and Gas Operators
- Refinery and Petrochemical Companies
- Industrial Water Treatment Companies
- Mining and Mineral Processing Companies
- Power Generation Companies
- Specialty Chemical Manufacturers and Distributors
- Investments and Venture Capitalist Firms
- Government and Regulatory Bodies (Ministry of Energy and Mineral Resources, Ministry of Environment and Forestry)
Research Methodology
Step 1: Identification of Key Variables
The initial phase involves developing an ecosystem map covering corrosion inhibitor manufacturers, chemical suppliers, industrial consumers, distributors, and regulatory stakeholders operating in Indonesia. Extensive secondary research is conducted to identify demand drivers, application areas, chemical categories, supply structures, and industrial consumption patterns. Key variables influencing market performance are defined through industry mapping and application analysis.
Step 2: Market Analysis and Construction
This stage focuses on analysing historical market trends across oil and gas, industrial water treatment, mining, power generation, and manufacturing sectors. Supply-side evaluation includes manufacturer capabilities, product portfolios, distribution networks, and domestic versus imported chemical supply. Demand-side assessment evaluates corrosion-control requirements across major industrial applications.
Step 3: Hypothesis Validation and Expert Consultation
Market assumptions are validated through discussions with industry participants including chemical suppliers, industrial users, oilfield service providers, and water treatment specialists. These consultations provide operational insights regarding chemical selection, application challenges, purchasing behaviour, and evolving corrosion management requirements.
Step 4: Research Synthesis and Final Output
The final stage combines primary research findings with secondary data analysis to develop a comprehensive market assessment. Data triangulation is performed by comparing supplier information, industry demand patterns, application analysis, and regulatory developments to ensure accurate market representation.

- Executive Summary
- Research Methodology (Market Definitions and Assumptions, Corrosion Inhibitor Market Classification, Active Ingredient Mapping, Organic and Inorganic Chemistry Assessment, Oilfield Corrosion Treatment Demand Assessment, Refinery and Petrochemical Corrosion-Control Analysis, Industrial Water Treatment Evaluation, Cooling-Water System Assessment, Boiler and Steam-System Protection Mapping, Pipeline Corrosion Management Analysis, Mining and Mineral Processing Demand Assessment, Marine and Offshore Corrosion Exposure Analysis, Domestic Chemical Manufacturing Assessment, Import Dependency Analysis, Supply-Side Assessment, Demand-Side Assessment, Primary Industry Interviews, Top-Down Market Sizing, Bottom-Up Supplier Revenue Assessment, Trade Flow Analysis, Pricing Assessment, Data Triangulation, Forecasting Framework)

- Definition and Scope
- Indonesia Corrosion Inhibitor Industry Evolution
- Indonesia Corrosion Inhibitor Value Chain Analysis
- Indonesia Corrosion Inhibitor Supply Chain Analysis
- Integration of Corrosion Inhibitors Across Upstream Oil and Gas

- Growth Drivers (Expansion of Indonesian Oil and Gas Production Activities, Large Refinery and Petrochemical Infrastructure Base, LNG Processing Requirements, Nickel and Mineral Processing Expansion, Industrial Water Treatment Demand, Coal Mining Equipment Protection, Marine Infrastructure Corrosion Exposure, Power Generation Asset Maintenance, Palm Oil Processing Industry Growth, Pipeline Integrity Management Requirements)
- Market Challenges (Dependence on Imported Specialty Chemical Raw Materials, Complex Corrosion Conditions in Tropical Marine Environment, High Chloride Exposure, Variable Produced Water Characteristics, Environmental Regulations on Chemical Discharge, Limited Domestic Specialty Chemical Manufacturing, Qualification Requirements for Oil and Gas Applications, Compatibility Issues with Scale Inhibitors and Biocides, Price Competition in Commodity Treatment Chemicals, Technical Service Capability Gaps)
- Market Opportunities (Non-Phosphorus Cooling-Water Corrosion Inhibitors, LNG Facility Corrosion Management, Offshore Asset Integrity Chemicals, Nickel Processing Corrosion Protection, Carbon Capture Pipeline Corrosion Control, Digital Chemical Injection Systems, Sustainable and Biodegradable Corrosion Inhibitors, Produced Water Treatment Chemistry, Industrial Water Reuse Programs, Domestic Specialty Chemical Formulation, Marine Corrosion Protection Solutions, High-Temperature Refinery Corrosion Treatment)
- Market Trends (Organic Film-Forming Inhibitor Adoption, Digital Monitoring of Corrosion Rates, Integrated Scale and Corrosion Treatment Programs, Environmentally Compliant Chemical Formulations, Oilfield Chemical Optimization, Water Reuse Treatment Systems, Low-Phosphorus Cooling-Water Chemistry, Specialty LNG Corrosion Protection, Local Chemical Blending Expansion, Predictive Asset Integrity Management)
- Government Regulations (Ministry of Energy and Mineral Resources Oil and Gas Regulations, Ministry of Environment and Forestry Chemical Management Requirements, Indonesian National Standard Compliance, Industrial Wastewater Discharge Regulations, Offshore Chemical Environmental Requirements, Oil and Gas Contractor Safety Standards, Mining Environmental Management Regulations, Industrial Water Treatment Compliance Standards)
- SWOT Analysis
- Porter’s Five Forces Analysis
- PESTLE Analysis
- Stakeholder Ecosystem
- Competition Ecosystem

- By Market Value (2020-2025)
- By Corrosion Inhibitor Consumption Volume (2020-2025)
- By Organic Corrosion Inhibitor Consumption Volume (2020-2025)
- By Inorganic Corrosion Inhibitor Consumption Volume (2020-2025)
- By Oilfield Corrosion Chemical Consumption Volume (2020-2025)
- By Industrial Water Treatment Corrosion Chemical Consumption Volume (2020-2025)

- By Chemistry Type (In Value %)
Organic Corrosion Inhibitors
Amine-Based Film Forming Inhibitors
Imidazoline-Based Corrosion Inhibitors
Fatty Acid and Organic Acid-Based Inhibitors
Polymer-Based Corrosion Inhibitors
Phosphate and Phosphonate Inhibitors
Molybdate-Based Inhibitors
Nitrite-Based Inhibitors
Silicate-Based Inhibitors
Hybrid Multifunctional Corrosion Inhibitors - By Application Industry (In Value %)
Oil and Gas Production
Refining and Petrochemicals
Industrial Water Treatment
Power Generation
Mining and Mineral Processing
Chemical and Fertilizer Manufacturing
Marine and Offshore Infrastructure
Palm Oil Processing
Steel and Metal Processing - By Corrosion Environment (In Value %)
Sweet Corrosion Environment (CO₂ Exposure)
Sour Corrosion Environment (H₂S Exposure)
High Chloride Water Systems
High Temperature Process Systems
Cooling Water Systems
Boiler and Steam Condensate Systems
Offshore and Marine Exposure - By Product Formulation (In Value %)
Water-Based Corrosion Inhibitors
Oil-Soluble Corrosion Inhibitors
Emulsion-Based Corrosion Inhibitors
Powder and Solid Corrosion Inhibitors
Ready-to-Use Treatment Packages
Customized Industrial Formulations - By Distribution Channel (In Value %)
Direct Industrial Supply
Specialty Chemical Distributors
Oilfield Chemical Service Providers
Water Treatment Companies
EPC and MRO Contractors
Online Industrial Chemical Platforms

- Market Share of Major Players (By Value, Chemistry Type, Application Industry, Product Category, Distribution Channel, Domestic Manufacturing Presence, Technical Service Coverage)
- Cross Comparison Parameters (Corrosion Inhibitor Product Portfolio Breadth, Oilfield Chemistry Capability, Refinery and Petrochemical Customer Coverage, Industrial Water Treatment Expertise, Specialty Formulation Capability, Indonesia Distribution Network, Digital Monitoring and Dosing Capability, Technical Service and Corrosion Engineering Support)
- SWOT Analysis of Major Players
- Detailed Profiles of Major Companies
Ecolab / Nalco Water Indonesia
Thermax Indonesia
Kurita Indonesia
Veolia Water Technologies Indonesia
Solenis Indonesia
Baker Hughes Indonesia
SLB Indonesia
Clariant Indonesia
BASF Indonesia
Dorf Ketal Indonesia
Italmatch Chemicals Indonesia
Aquapharm Chemicals
Buckman Indonesia
Chempac Indonesia
Henkel Indonesia

- Oil and Gas Operator Corrosion-Control Requirement Assessment
- Refinery and Petrochemical Plant Corrosion Management Analysis
- LNG Processing Facility Chemical Treatment Assessment
- Mining and Mineral Processing Corrosion Protection Requirement Analysis
- Nickel Smelter Cooling-System Corrosion Assessment
- Coal Mining Equipment Corrosion Management Analysis

- By Market Value (2026-2035)
- By Corrosion Inhibitor Consumption Volume (2026-2035)
- By Organic Corrosion Inhibitor Consumption Volume (2026-2035)
- By Inorganic Corrosion Inhibitor Consumption Volume (2026-2035)
- By Oilfield Corrosion Chemical Consumption Volume (2026-2035)
- By Industrial Water Treatment Corrosion Chemical Consumption Volume (2026-2035)


 Request a Sample
 Ask for Customization
 Get a Quote
 Enquire Now
