
 Download PDF
Market Overview
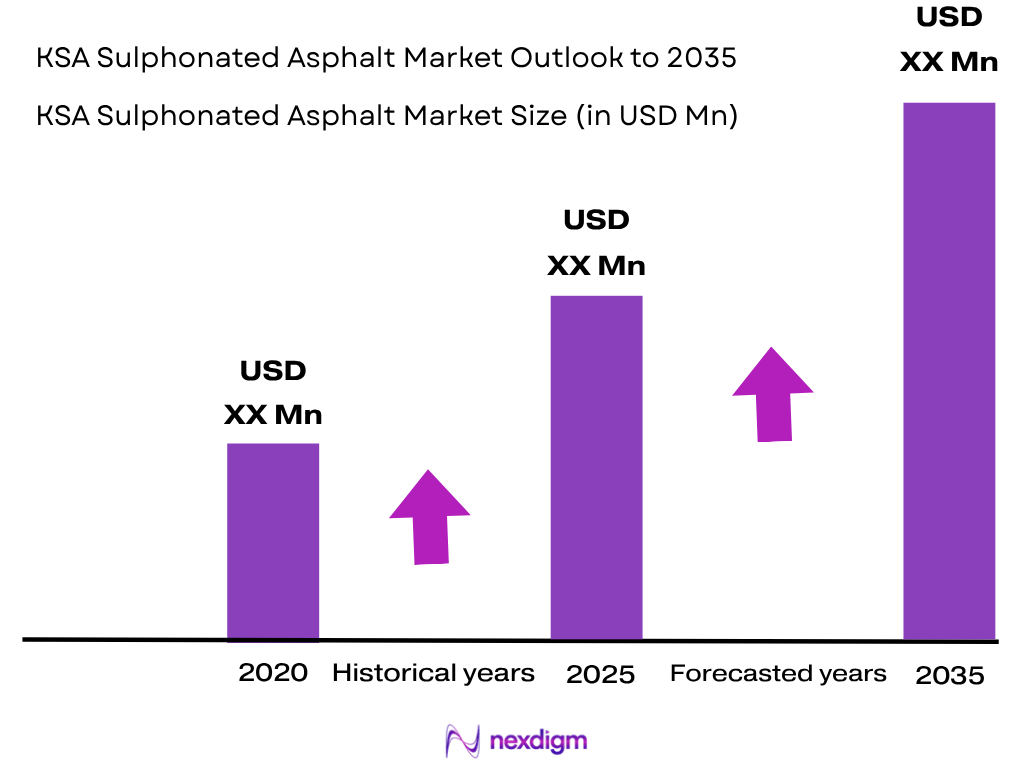
The KSA Sulphonated Asphalt Market is valued at ~USD XX million, supported by increasing demand for drilling fluid additives used in shale stabilization, filtration control, and wellbore lubrication applications. Sulphonated asphalt is primarily consumed in oil and gas drilling operations due to its ability to improve filter cake quality, reduce high-temperature high-pressure fluid loss, and enhance drilling stability. The market is driven by Saudi Arabia’s continued upstream oil and gas activities, expansion of complex drilling projects, and increasing requirement for advanced water-based mud systems.
The Eastern Province dominates the KSA Sulphonated Asphalt Market due to its concentration of oil and gas production activities, drilling contractors, and oilfield chemical suppliers. Cities such as Dhahran, Dammam, and Al Khobar represent major oilfield service hubs because of their proximity to large upstream operations and industrial infrastructure. Saudi Arabia’s offshore and onshore hydrocarbon developments require specialized drilling chemicals, making these regions central locations for sulphonated asphalt supply, technical services, and chemical distribution activities.
Market Segmentation
By Product Type
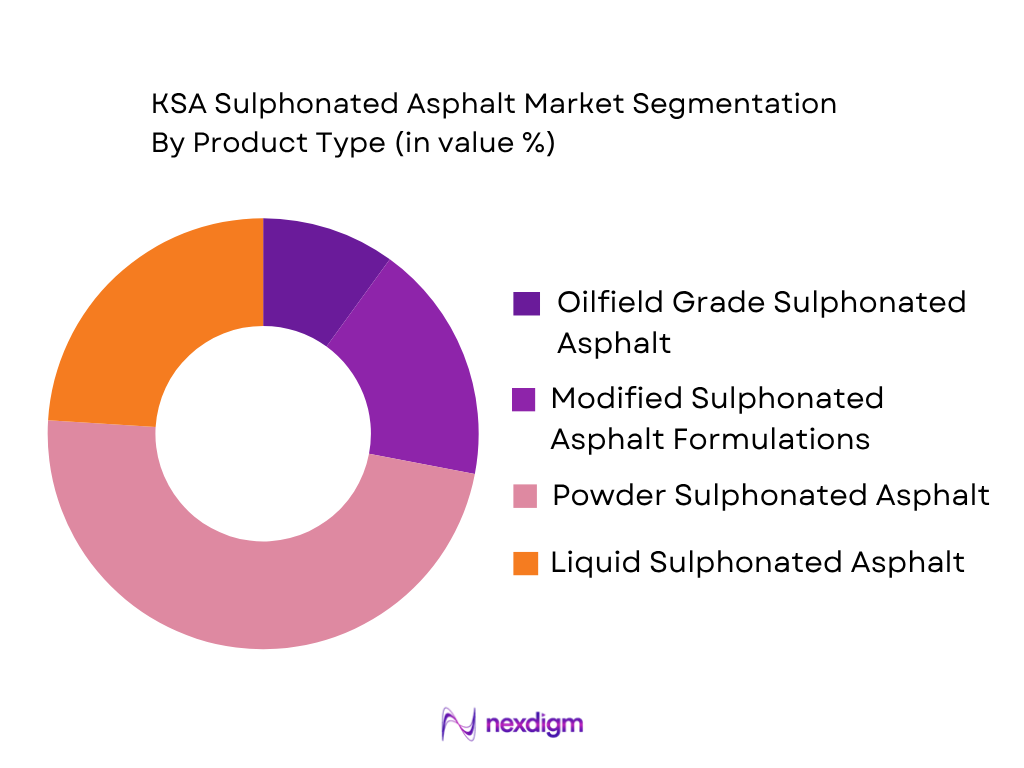
KSA Sulphonated Asphalt Market is segmented by product type into powder sulphonated asphalt, liquid sulphonated asphalt, modified sulphonated asphalt formulations, and specialty oilfield-grade sulphonated asphalt. Powder-based sulphonated asphalt holds the dominant position due to its extensive utilization in water-based drilling fluid systems, ease of transportation, storage advantages, and compatibility with conventional mud mixing operations. It is widely preferred for shale inhibition, fluid loss reduction, and wellbore stabilization in challenging drilling environments. Oilfield operators require products capable of maintaining drilling performance under high temperature and pressure conditions, increasing demand for high-performance powder formulations. Products such as sodium asphalt sulfonate are commonly used because they improve lubricity, stabilize shale formations, and enhance filter cake properties in drilling fluids.
By Application Type
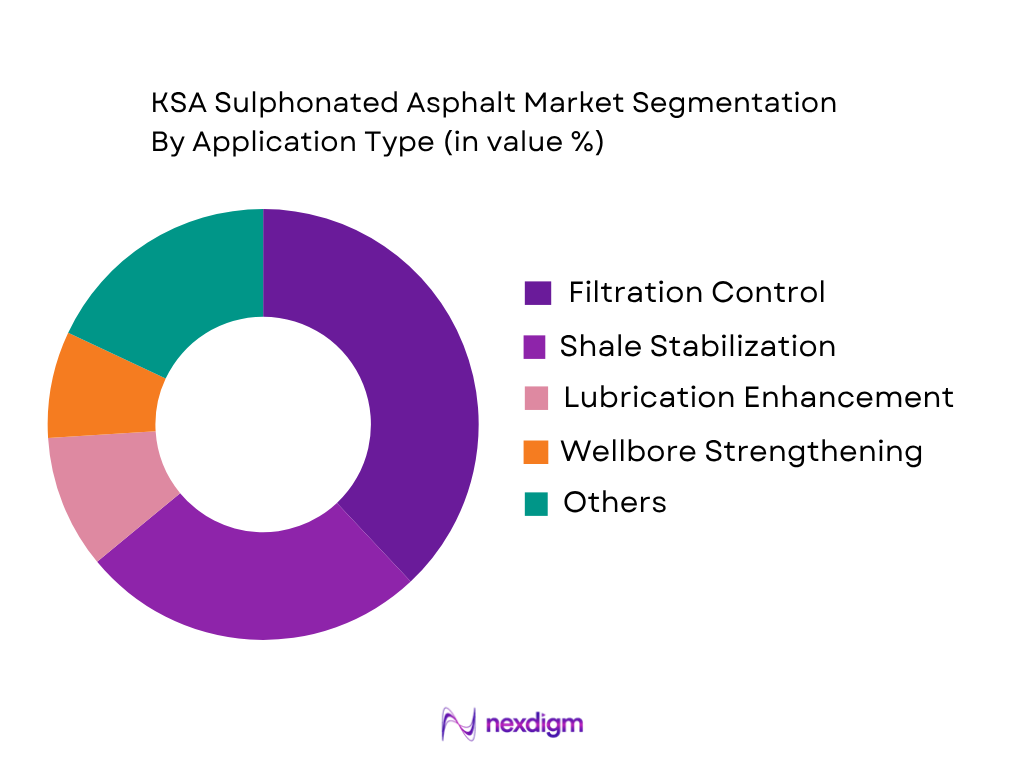
KSA Sulphonated Asphalt Market is segmented by application type into filtration control additives, shale stabilization additives, drilling fluid conditioning agents, lubrication additives, and wellbore stability solutions. Filtration control applications represent the dominant segment due to increasing drilling activities involving complex reservoirs, deep wells, and high-temperature formations. Sulphonated asphalt reduces fluid invasion into formations by creating low-permeability filter cakes, improving drilling efficiency and minimizing formation damage. The growing requirement for advanced drilling fluids in Saudi Arabia’s upstream operations supports adoption of sulphonated asphalt as an essential additive. Increasing horizontal drilling and extended-reach well development further enhance demand for additives that maintain rheological stability and reduce operational challenges during drilling activities.
Competitive Landscape
The KSA Sulphonated Asphalt Market is characterized by the presence of global oilfield service companies, specialty chemical manufacturers, and regional drilling chemical suppliers. Competition is influenced by product performance, technical support capabilities, drilling fluid expertise, Saudi Aramco qualification requirements, and supply chain reliability. Major companies provide sulphonated asphalt solutions integrated with broader drilling fluid portfolios, enabling operators to access customized chemical systems for complex well conditions. Regional manufacturers and distributors also participate by supplying drilling additives and localized technical services.
| Company | Establishment Year | Headquarters | Product Portfolio | Drilling Fluid Expertise | KSA Presence | Technical Support | Application Coverage |
| SLB | 1926 | Houston, USA | ~ | ~ | ~ | ~ | ~ |
| Halliburton | 1919 | Houston, USA | ~ | ~ | ~ | ~ | ~ |
| Baker Hughes | 1907 | Houston, USA | ~ | ~ | ~ | ~ | ~ |
| Chevron Phillips Chemical | 2000 | Texas, USA | ~ | ~ | ~ | ~ | ~ |
| OilField Production Chemical Factory | Established KSA Supplier | Dammam, Saudi Arabia | ~ | ~ | ~ | ~ | ~ |
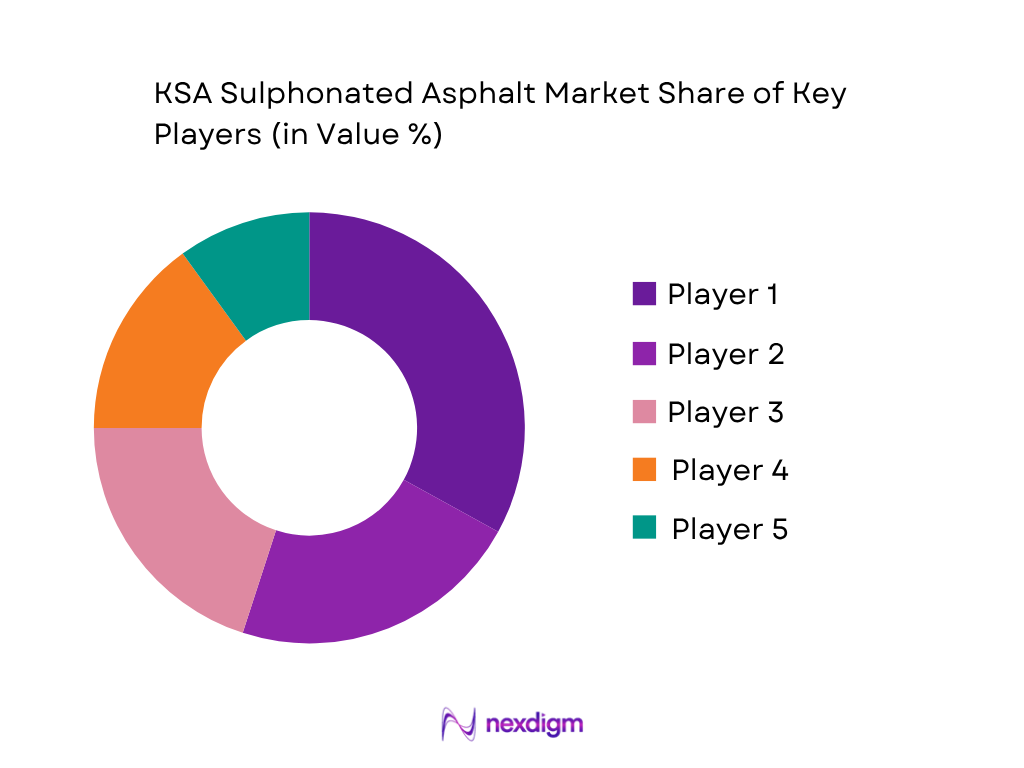
KSA Sulphonated Asphalt Market Analysis
Growth Drivers
Expansion of Saudi Oil and Gas Exploration Activities
Expansion of Saudi oil and gas exploration activities is a key growth driver for the KSA Sulphonated Asphalt Market as increasing upstream operations require advanced drilling fluid additives for efficient well construction. Sulphonated asphalt is widely utilized in drilling fluids for filtration control, shale stabilization, lubrication enhancement, and prevention of formation damage. Saudi Arabia continues to maintain a strong upstream energy sector, with crude oil production capacity targeted at approximately 12 million barrels per day according to national energy development plans. The country produced around 9 million barrels per day of crude oil during 2024, reflecting continued activity across mature and developing oil fields. Saudi Aramco operates extensive onshore and offshore assets, including complex reservoirs that require advanced drilling technologies. The development of unconventional reservoirs, horizontal wells, and deeper formations increases demand for high-performance drilling additives. According to the International Energy Agency, global oil demand remained above 100 million barrels per day in 2024, supporting continued investment in exploration and production activities. These developments strengthen the requirement for sulphonated asphalt formulations capable of improving drilling efficiency under challenging reservoir conditions.
Increasing Drilling Fluid Additive Consumption
Increasing drilling fluid additive consumption is supporting the growth of the KSA Sulphonated Asphalt Market due to rising demand for specialized chemicals that enhance drilling performance in complex well environments. Sulphonated asphalt plays an important role in water-based mud systems by controlling filtration rates, improving borehole stability, reducing torque, and preventing shale-related drilling issues. Saudi Arabia continues to expand drilling activities through upstream development programs, with the oil and gas sector contributing significantly to national economic activity. According to World Bank indicators, Saudi Arabia’s GDP remained above USD 1 trillion during 2024, supported by energy-related activities and industrial development. The country’s oil production infrastructure includes thousands of active wells requiring continuous drilling fluid optimization and chemical treatment solutions. Growth in horizontal drilling and directional drilling operations requires additives that maintain fluid stability under high-pressure conditions. Increasing adoption of advanced water-based mud technologies further supports consumption of sulphonated asphalt products. The demand for reliable filtration control and wellbore stabilization chemicals continues to increase as operators focus on reducing non-productive time and improving drilling efficiency across Saudi Arabia’s upstream operations.
Market Challenges
Dependence on Imported Specialty Chemical Materials
Dependence on imported specialty chemical materials remains a major challenge for the KSA Sulphonated Asphalt Market as specialized drilling additives require advanced manufacturing capabilities and technical formulations that are largely supplied by international producers. Sulphonated asphalt production requires petroleum-based feedstocks, sulphonation technology, and quality-controlled chemical processing facilities. Saudi Arabia imports several categories of specialty chemicals to support industrial operations despite its strong petrochemical base. According to international trade data, Saudi Arabia recorded merchandise imports exceeding USD 200 billion in recent years, highlighting continued reliance on global supply chains for industrial materials. Disruptions in international logistics, shipping availability, and geopolitical conditions can influence chemical availability for oilfield operations. Oilfield operators require consistent product specifications because drilling fluids must meet strict performance requirements for different reservoir conditions. Limited domestic manufacturing capacity for specialized sulphonated asphalt formulations increases dependence on overseas suppliers. Developing localized production capabilities requires investment in chemical manufacturing infrastructure, technical expertise, and compliance with oilfield qualification standards. Increasing localization initiatives under Saudi Arabia’s industrial development programs may support future domestic production, but supply chain dependency remains a significant consideration for market participants.
Environmental Concerns Related to Petroleum-Based Additives
Environmental concerns related to petroleum-based additives represent a significant challenge for the KSA Sulphonated Asphalt Market as oilfield operators increasingly focus on reducing environmental impact from drilling operations. Sulphonated asphalt products are derived from petroleum-based materials and may face scrutiny regarding biodegradability, chemical discharge management, and offshore environmental protection requirements. Saudi Arabia has strengthened environmental regulations through national sustainability initiatives and regulatory frameworks managed by environmental authorities. The country has expanded environmental monitoring programs as part of Vision 2030 objectives, including initiatives focused on industrial emissions reduction and ecosystem protection. Offshore drilling operations require careful management of drilling fluids to minimize impacts on marine environments. The oil and gas industry remains strategically important for Saudi Arabia, with hydrocarbons contributing a substantial portion of export revenues according to international economic indicators. As environmental standards become stricter, oilfield chemical suppliers are required to develop improved formulations with lower environmental impact while maintaining drilling performance. The demand for environmentally preferred additives, improved waste management systems, and sustainable drilling fluid technologies is influencing product development strategies within the sulphonated asphalt industry.
Market Opportunities
Environmentally Improved Sulphonated Asphalt Formulations
Development of environmentally improved sulphonated asphalt formulations creates significant opportunities for suppliers operating in the KSA Sulphonated Asphalt Market as oilfield operators increasingly seek chemicals that provide high drilling performance with improved environmental characteristics. Advanced formulations with reduced toxicity, better compatibility with water-based mud systems, and improved environmental profiles can support future drilling requirements. Saudi Arabia has increased focus on sustainability through Vision 2030 initiatives, including investments in cleaner technologies and environmental management systems. The country’s renewable energy development program has expanded, with projects such as large-scale solar developments contributing to energy diversification efforts. At the same time, maintaining hydrocarbon production requires efficient drilling technologies and improved oilfield chemical solutions. Sulphonated asphalt manufacturers can benefit by developing products suitable for environmentally sensitive drilling locations, including offshore operations. Increasing adoption of advanced drilling fluid monitoring systems and stricter environmental compliance requirements encourages innovation in oilfield additives. Environmentally improved sulphonated asphalt products can support operators seeking to balance operational efficiency, regulatory compliance, and environmental responsibility in Saudi Arabia’s evolving energy sector.
Expansion of Complex Reservoir Drilling
Expansion of complex reservoir drilling activities creates opportunities for the KSA Sulphonated Asphalt Market as Saudi Arabia increasingly develops technically challenging oil and gas resources requiring advanced drilling fluid systems. Complex reservoirs involving high-pressure formations, deeper wells, and extended-reach drilling require additives that improve filtration control, shale stabilization, and wellbore integrity. Saudi Arabia remains one of the world’s largest oil-producing countries, with extensive mature fields requiring enhanced recovery techniques and advanced drilling solutions. Saudi Aramco continues investing in reservoir management, drilling technologies, and production optimization programs to maintain long-term hydrocarbon output. The country’s oil and gas infrastructure includes thousands of wells requiring specialized chemical systems to improve operational efficiency. Sulphonated asphalt additives provide advantages in challenging drilling environments by reducing fluid loss and improving borehole stability. Growth in horizontal drilling, offshore exploration, and enhanced recovery projects creates demand for customized drilling fluid formulations. Increasing adoption of digital drilling optimization platforms also enables operators to select and manage chemical systems more efficiently. These developments create opportunities for suppliers offering high-performance sulphonated asphalt solutions tailored to complex reservoir conditions.
Future Outlook
Over the next decade, the KSA Sulphonated Asphalt Market is expected to witness steady development driven by continued upstream oil and gas activities, increasing adoption of advanced drilling technologies, and rising demand for efficient drilling fluid systems. Growth will be supported by complex reservoir development, high-temperature high-pressure drilling requirements, and increasing emphasis on wellbore stability solutions. The development of environmentally improved formulations and localized chemical manufacturing capabilities is expected to create additional opportunities for suppliers operating in Saudi Arabia.
Major Players
- SLB
- Halliburton Company
- Baker Hughes Company
- Chevron Phillips Chemical Company
- Newpark Resources Inc.
- Clariant Oil Services
- Nouryon Chemicals
- BASF Saudi Arabia
- MI SWACO
- Baroid Industrial Drilling Products
- OilField Production Chemical Factory
- Petrochemical Saudi Arabia
- Innospec Inc.
- Lubrizol Corporation
- Solvay Specialty Chemicals
Key Target Audience
- Oil and Gas Exploration and Production Companies
- Oilfield Service Companies
- Drilling Fluid Manufacturers and Suppliers
- Petrochemical and Specialty Chemical Manufacturers
- Drilling Contractors and Well Construction Companies
- Investments and Venture Capitalist Firms (Energy Investment Funds, Industrial Investment Firms)
- Government and Regulatory Bodies (Saudi Ministry of Energy, National Center for Environmental Compliance, Saudi Aramco Supplier Management)
- Industrial Chemical Distribution Companies
Research Methodology
Step 1: Identification of Key Variables
The initial phase involves developing a comprehensive ecosystem map covering upstream oil and gas operators, drilling fluid manufacturers, chemical suppliers, and oilfield service providers operating within the KSA Sulphonated Asphalt Market. Secondary research is conducted to identify demand drivers, product applications, supply chain structures, and operational factors influencing market development.
Step 2: Market Analysis and Construction
This phase focuses on analyzing historical market trends, drilling activity patterns, chemical consumption requirements, and application-level demand. The assessment includes evaluation of sulphonated asphalt utilization across water-based mud systems, shale stabilization operations, filtration control applications, and complex reservoir drilling activities.
Step 3: Hypothesis Validation and Expert Consultation
Market assumptions are validated through discussions with industry professionals, including drilling engineers, oilfield chemical suppliers, and operational experts. These consultations provide insights regarding product performance requirements, procurement patterns, application challenges, and competitive dynamics within Saudi Arabia’s oilfield chemical ecosystem.
Step 4: Research Synthesis and Final Output
The final stage combines primary and secondary research findings to create a validated market assessment. Data from suppliers, drilling service providers, and oilfield operators is analyzed to develop insights regarding market segmentation, competitive positioning, future opportunities, and strategic recommendations.

- Executive Summary
- Research Methodology (Market Definition and Scope, KSA Sulphonated Asphalt Market Classification, Sulphonated Asphalt Product Mapping, Asphalt-Based Drilling Additive Assessment, Chemical Composition Analysis, Sulphonation Process Assessment, Performance Parameter Evaluation, Application-Level Demand Analysis, Oilfield Drilling Requirement Assessment, End-Use Industry Assessment, Drilling Fluid System Mapping, Domestic Production Assessment, Import Dependency Analysis, Raw Material Supply Assessment, Oil and Gas Demand Assessment, Upstream Activity Assessment, Demand-Side Assessment, Supply-Side Assessment, Top-Down Market Sizing, Bottom-Up Market Sizing, Primary Industry Interviews, Data Triangulation, Forecasting Framework, Market Share Validation, Limitations and Future Conclusions)

- Definition and Scope
- Market Evolution and Industry Development Timeline
- Sulphonated Asphalt Value Chain Analysis
- Sulphonated Asphalt Supply Chain Analysis

- Growth Drivers (Expansion of Saudi Oil and Gas Exploration Activities, Increasing Drilling Fluid Additive Consumption, Growth of Horizontal and Directional Drilling Operations, Rising Hydrocarbon Production Requirements, Expansion of Saudi Aramco Upstream Activities, Increasing Wellbore Stability Requirements, Growth of Advanced Water-Based Mud Systems, Increasing Demand for Filtration Control Technologies, High Temperature High Pressure Well Development)
- Market Challenges (Dependence on Imported Specialty Chemical Materials, Volatility in Oil and Gas Exploration Investments, Fluctuation in Crude Oil Prices, Environmental Concerns Related to Petroleum-Based Additives, Stringent Oilfield Chemical Regulations, Limited Domestic Sulphonated Asphalt Manufacturing Capacity, Competition from Alternative Drilling Fluid Additives, Complex Product Qualification Requirements, Supply Chain Disruptions)
- Market Opportunities (Environmentally Improved Sulphonated Asphalt Formulations, Expansion of Complex Reservoir Drilling, Advanced Shale Stabilization Technologies, Growth of Offshore Exploration Activities, Customized Oilfield Chemical Solutions, High-Performance Water-Based Mud Systems, Development of Sustainable Drilling Additives, Digital Drilling Optimization Integration, Specialty Chemical Manufacturing Localization, Enhanced Recovery and Complex Reservoir Applications)
- Market Trends (Advanced Water-Based Drilling Fluids, Environmentally Preferred Oilfield Chemicals, High-Performance Filtration Control Additives, Digital Drilling Monitoring Systems, Customized Drilling Fluid Formulations, Deep-Well Drilling Technologies, Localized Oilfield Chemical Manufacturing, Improved Shale Inhibition Technologies)
- Government Regulations and Standards (Saudi Aramco Supplier Qualification Requirements, Ministry of Energy Oilfield Development Regulations, Saudi Environmental Compliance Standards, National Center for Environmental Compliance Requirements, Chemical Import Regulations, Industrial Waste Management Standards, Offshore Environmental Protection Requirements, Oilfield Chemical Safety Regulations)
- SWOT Analysis
- Porter’s Five Forces Analysis
- PESTLE Analysis
- Stakeholder Ecosystem
- Competition Ecosystem

- By Market Value (2020-2025)
- By Consumption Volume (2020-2025)
- By Sulphonated Asphalt Consumption Volume (2020-2025)
- By Drilling Fluid Additive Consumption Volume (2020-2025)
- By Onshore Oilfield Application Volume (2020-2025)

- By Product Type (In Value %)
Sulphonated Asphalt Powder
Liquid Sulphonated Asphalt
Granular Sulphonated Asphalt
Modified Sulphonated Asphalt Formulations
Specialty Oilfield Grade Sulphonated Asphalt - By Application Type (In Value %)
Filtration Control Additives
Shale Stabilization Additives
Wellbore Lubrication Additives
Drilling Fluid Conditioning Agents
Lost Circulation Control Support
Water-Based Mud Performance Enhancement - By Drilling Fluid System (In Value %)
Water-Based Mud Systems
Oil-Based Mud Systems
Synthetic-Based Mud Systems
High Performance Water-Based Mud Systems
Invert Emulsion Drilling Fluids - By Well Type (In Value %)
Vertical Wells
Horizontal Wells
Directional Wells
Extended Reach Wells
High Temperature High Pressure Wells - By Oilfield Operation Type (In Value %)
Onshore Exploration and Production
Offshore Exploration and Production
Deep-Water Drilling Operations
Enhanced Oil Recovery Operations
Well Completion and Workover Activities - By End-Use Industry (In Value %)
Oil and Gas Exploration Companies
Oilfield Service Companies
Drilling Contractors
Petrochemical Companies
Energy Service Providers

- Market Share of Major Players (By KSA Revenue, Sulphonated Asphalt Sales Volume, Product Grade Portfolio, Oilfield Customer Coverage, Drilling Fluid Application Coverage, Production Capacity, Import Network Coverage, Distribution Reach, Technical Support Capability, Regional Presence, R&D Capability, Saudi Aramco Qualification Status)
- Cross Comparison Parameters (Sulphonated Asphalt Product Portfolio Breadth, Oilfield Grade Formulation Capability, Drilling Fluid Application Coverage, Water-Based Mud Technology Capability, Filtration Control Performance, Shale Stabilization Capability, High Temperature High Pressure Well Support, Saudi Oilfield Distribution Network Reach)
- SWOT Analysis of Major Players
- Detailed Profiles of Major Companies
Halliburton Company
SLB (Schlumberger Limited)
Baker Hughes Company
Newpark Resources Inc.
Tetra Technologies Inc.
Nouryon Chemicals
BASF Saudi Arabia
Clariant Oil Services
MI SWACO
Baroid Industrial Drilling Products
Chevron Phillips Chemical Company
Solvay Specialty Chemicals
Kemira Chemicals
Innospec Inc.
Lubrizol Corporation

- Saudi Aramco Drilling Fluid Requirement Assessment
- Onshore Oilfield Operator Chemical Procurement Analysis
- Offshore Exploration Chemical Requirement Assessment
- Oilfield Service Company Application Assessment
- Drilling Contractor Additive Procurement Analysis
- High Temperature High Pressure Well Chemical Requirement Assessment

- By Market Value (2026-2035)
- By Consumption Volume (2026-2035)
- By Sulphonated Asphalt Consumption Volume (2026-2035)
- By Drilling Fluid Additive Consumption Volume (2026-2035)
- By Onshore Oilfield Application Volume (2026-2035)


 Request a Sample
 Ask for Customization
 Get a Quote
 Enquire Now
