
 Download PDF
Market Overview
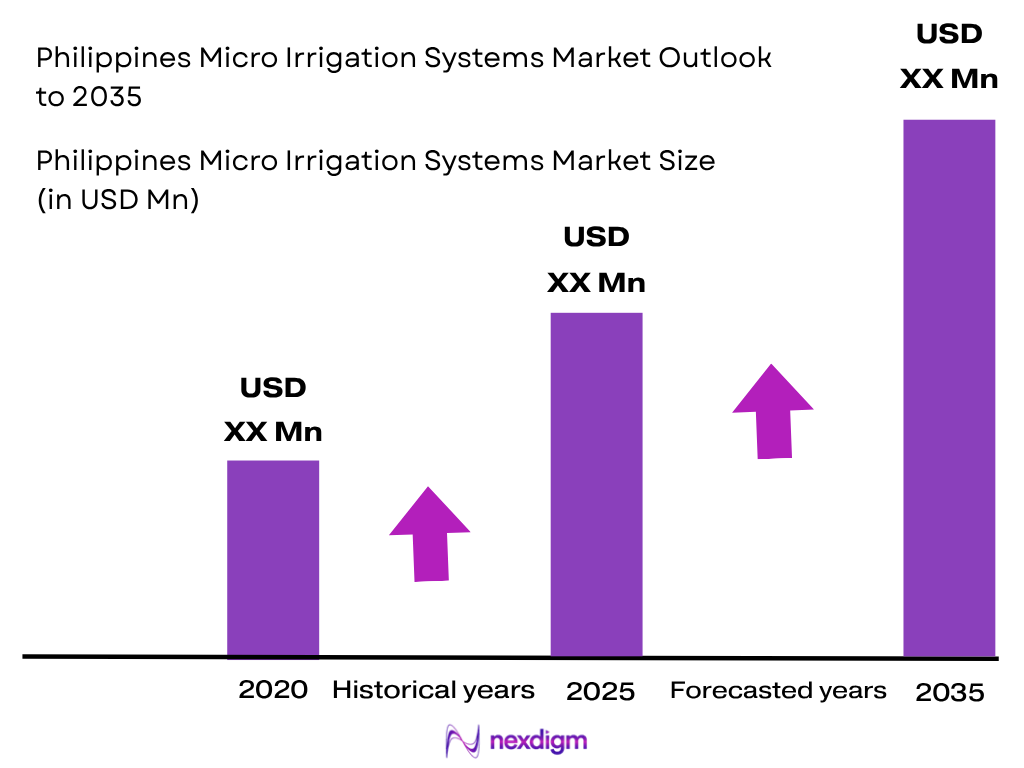
The Philippines Micro Irrigation Systems Market is valued at approximately USD ~ billion in 2024, supported by increasing demand for water-efficient agricultural practices, expansion of horticulture cultivation, and adoption of precision farming solutions. The market is driven by the need to improve irrigation efficiency across farms where conventional irrigation methods face water management constraints. The National Irrigation Administration reported that national irrigation systems covered a service area of 1,023,012 hectares in 2023, with wet-season irrigated areas reaching 776,048 hectares and dry-season irrigated areas reaching 776,977 hectares, indicating a large agricultural base requiring improved irrigation technologies.
The Philippines Micro Irrigation Systems Market is concentrated in agricultural regions including Central Luzon, Western Visayas, Northern Mindanao, and CALABARZON due to their strong crop production activities and irrigation requirements. Central Luzon remains a major agricultural zone because of extensive rice and vegetable cultivation, while Mindanao supports fruit plantations such as banana, pineapple, and high-value crops requiring efficient water delivery systems. Government irrigation monitoring data shows significant irrigation infrastructure coverage across multiple regions, with irrigation systems supporting hundreds of thousands of farming households nationwide. The expansion of commercial horticulture, greenhouse farming, and export-oriented agriculture continues to increase demand for drip irrigation and micro sprinkler solutions.
Market Segmentation
By Irrigation System Type
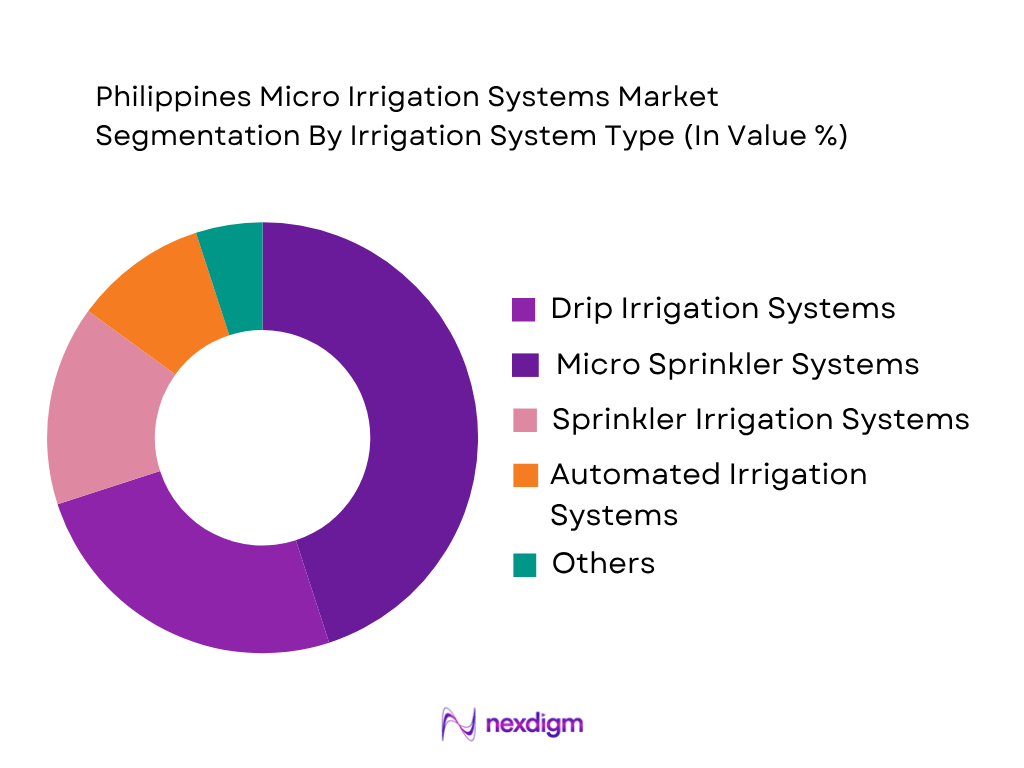
The Philippines Micro Irrigation Systems Market is segmented by irrigation system type into drip irrigation systems, micro sprinkler irrigation systems, sprinkler irrigation systems, fogger and mist irrigation systems, and automated irrigation systems. Among these, drip irrigation systems represent the dominant segment due to their suitability for high-value crops, efficient water delivery, and compatibility with fertigation practices. Drip systems are increasingly preferred in vegetable farms, fruit plantations, nurseries, and protected cultivation facilities because they deliver water directly to plant root zones while reducing unnecessary water loss. The growing adoption of precision agriculture practices and increasing focus on water conservation are supporting the expansion of drip irrigation deployment. Government initiatives promoting agricultural modernization and improved irrigation efficiency are also contributing to farmer interest in advanced irrigation technologies.
By Crop Type
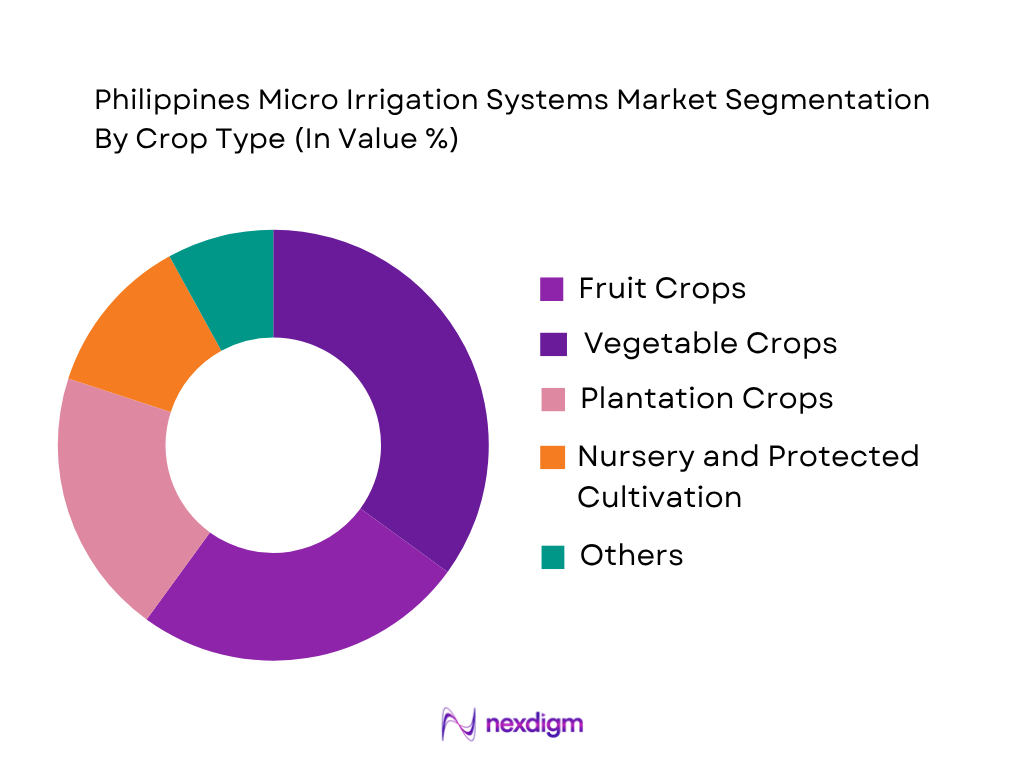
The Philippines Micro Irrigation Systems Market is segmented by crop type into fruit crops, vegetable crops, plantation crops, rice cultivation, nursery crops, and protected cultivation crops. Among these, fruit and horticulture crops dominate adoption due to their higher requirement for controlled water application and improved crop quality management. Crops such as banana, pineapple, mango, and other commercial horticultural products require consistent moisture management, making drip irrigation and micro sprinkler systems suitable solutions. The Philippines has a strong agricultural export base, particularly in tropical fruits, where productivity improvement and resource optimization are important factors. Micro irrigation adoption is also increasing among greenhouse operators and commercial vegetable producers due to its compatibility with controlled farming environments.
Competitive Landscape
The Philippines Micro Irrigation Systems Market consists of international irrigation technology providers, regional suppliers, and agricultural equipment distributors. Competition is shaped by product efficiency, installation capabilities, distribution reach, after-sales support, and integration of smart irrigation technologies. International companies provide advanced drip irrigation systems, while local agricultural suppliers support farmer access through distribution networks and government-linked agricultural programs.
| Company | Establishment Year | Headquarters | Major Products | Philippines Presence | Technology Focus | Crop Applications | Distribution Strength | Smart Irrigation Capability |
| Netafim | 1965 | Israel | ~ | ~ | ~ | ~ | ~ | ~ |
| Jain Irrigation Systems | 1989 | India | ~ | ~ | ~ | ~ | ~ | ~ |
| Rivulis | 1966 | Israel | ~ | ~ | ~ | ~ | ~ | ~ |
| Rain Bird Corporation | 1933 | USA | ~ | ~ | ~ | ~ | ~ | ~ |
| Toro Company | 1914 | USA | ~ | ~ | ~ | ~ | ~ | ~ |
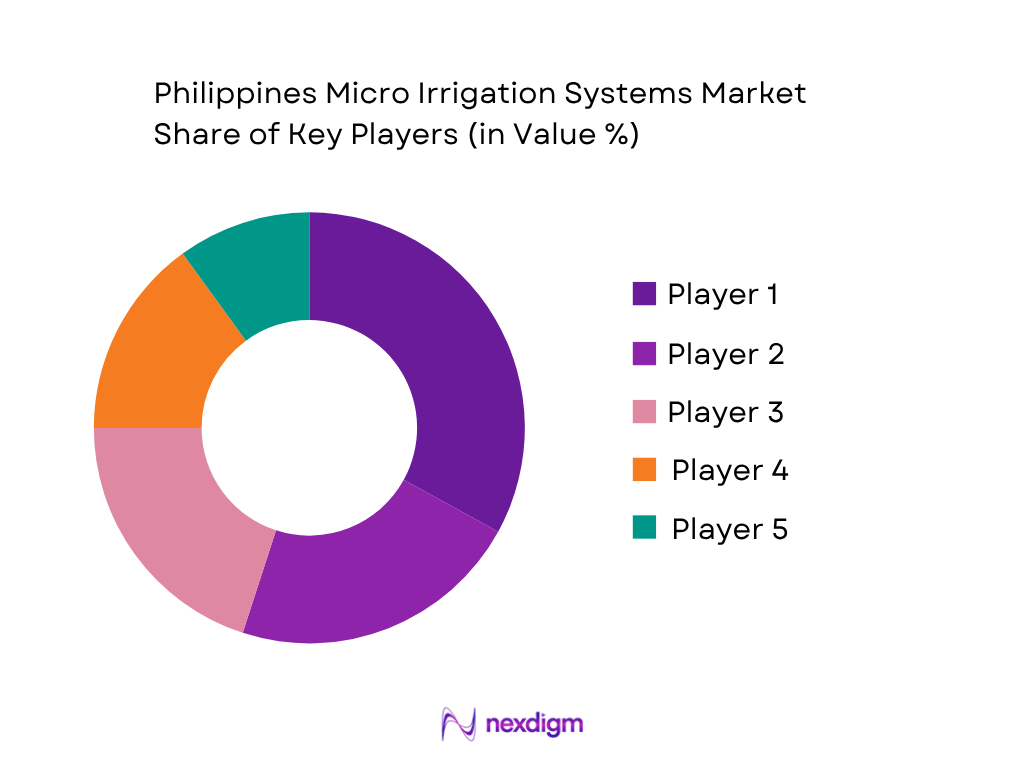
Philippines Micro Irrigation Systems Market Analysis
Growth Drivers
Increasing Agricultural Water Conservation Requirements
The Philippines Micro Irrigation Systems Market is being supported by rising agricultural water management requirements as farming communities face increasing pressure to improve irrigation efficiency. Agriculture remains a critical part of the Philippine economy, with the sector contributing approximately PHP 1.76 trillion in gross value added during 2024, according to the Philippine Statistics Authority, highlighting the importance of productivity improvements across farming activities. Water-efficient irrigation solutions such as drip irrigation and micro sprinklers are gaining relevance because the country has extensive agricultural areas dependent on irrigation infrastructure. The National Irrigation Administration reported that irrigated areas supported more than 1 million hectares of agricultural land, creating demand for technologies that optimize water distribution. Climate variability has increased the need for controlled irrigation practices, particularly for vegetable, fruit, and plantation crops. The World Bank reported that the Philippines experienced significant exposure to climate-related risks, including typhoons and changing rainfall patterns, affecting agricultural productivity. Micro irrigation systems help farmers manage irregular water availability by delivering controlled water volumes directly to crops. Increasing government emphasis on irrigation modernization and sustainable agriculture is encouraging adoption among commercial farms and high-value crop producers.
Expansion of High-Value Crop Cultivation
The expansion of high-value crop cultivation is strengthening demand for micro irrigation systems in the Philippines as farmers increasingly shift toward crops requiring precise water management. The country maintains a strong production base for export-oriented crops, including bananas, pineapples, mangoes, and other horticultural products. According to the Philippine Statistics Authority, agricultural production included approximately 9.2 million metric tons of banana output and more than 2.7 million metric tons of pineapple output in 2023, demonstrating the scale of commercial fruit cultivation requiring efficient irrigation solutions. High-value crops require consistent moisture levels, making drip irrigation and micro sprinkler technologies suitable for improving productivity and reducing water losses. The Department of Agriculture has continued promoting high-value crop development programs to improve farmer income and strengthen agricultural competitiveness. Export-oriented agriculture also encourages commercial farms to adopt advanced irrigation systems to maintain quality standards. The expansion of greenhouse farming, nurseries, and commercial vegetable production further increases demand for precision irrigation equipment. Micro irrigation supports fertigation practices, enabling controlled nutrient application and improving resource utilization across high-value agricultural operations.
Market Challenges
High Initial Installation Investment
High upfront installation investment remains a major challenge for the Philippines Micro Irrigation Systems Market, particularly among smallholder farmers operating limited-scale agricultural plots. Micro irrigation systems require investment in pipelines, emitters, filtration units, pumps, controllers, and installation services, creating financial barriers compared with traditional irrigation methods. According to the Philippine Statistics Authority, the country has more than 7 million agricultural operators, with a significant proportion operating small farms, making affordability an important adoption factor. Fragmented farm ownership limits the ability of individual farmers to invest in advanced irrigation infrastructure without financial assistance or cooperative-based implementation models. The World Bank has highlighted that improving agricultural productivity in developing economies requires better access to infrastructure financing and technology adoption support. Small farmers often prioritize immediate production expenses over long-term irrigation investments due to limited access to agricultural credit. Although government programs support irrigation improvement, coverage limitations and administrative processes can slow adoption. The challenge is further intensified by imported irrigation equipment requirements, which expose farmers to currency fluctuations and supply chain constraints. Developing affordable irrigation packages and financing mechanisms remains important for wider market penetration.
Limited Awareness Among Smallholder Farmers
Limited awareness and technical knowledge among smallholder farmers represent significant barriers to micro irrigation adoption in the Philippines. Many farmers continue using traditional irrigation practices because of familiarity, lower perceived complexity, and limited exposure to precision agriculture technologies. According to agricultural data from government sources, small-scale farming remains widespread in the Philippines, with many farms operating on fragmented landholdings that restrict investment in advanced systems. The Department of Agriculture has identified agricultural technology adoption and farmer training as important areas for improving productivity and competitiveness. Micro irrigation systems require knowledge regarding system design, filtration management, emitter maintenance, and crop-specific water scheduling. Lack of technical expertise can reduce system efficiency and discourage farmers from adopting these technologies. The Food and Agriculture Organization has emphasized that farmer capacity development is essential for successful water management technology implementation in developing agricultural economies. Regional differences in agricultural extension services also create uneven adoption levels across provinces. Without sufficient training programs, demonstrations, and technical support networks, many farmers may continue depending on conventional irrigation practices despite potential efficiency benefits from micro irrigation systems.
Market Opportunities
Expansion of Smart Irrigation Technologies
The expansion of smart irrigation technologies creates significant opportunities for the Philippines Micro Irrigation Systems Market as agriculture increasingly integrates digital monitoring and automation solutions. Smart irrigation systems using sensors, automated controllers, and remote monitoring platforms enable farmers to optimize water application based on crop requirements and environmental conditions. The Philippines has been expanding digital agriculture initiatives as part of broader agricultural modernization efforts. The Department of Agriculture has promoted technology-driven farming approaches to improve productivity and resource efficiency. The country recorded approximately 114 million mobile cellular subscriptions in 2024, according to World Bank development indicators, creating a strong digital connectivity foundation for mobile-enabled farm management solutions. Smart irrigation adoption can support commercial farms, greenhouse operators, and high-value crop producers by reducing manual intervention and improving water scheduling accuracy. Increasing climate variability further strengthens demand for technologies capable of responding to changing rainfall patterns. Integration of IoT-based irrigation management with micro irrigation infrastructure provides opportunities for technology providers to offer advanced farm water management solutions. These systems are particularly relevant for export-oriented farms seeking consistent crop quality and efficient resource utilization.
Precision Fertigation Expansion
Precision fertigation expansion represents an important opportunity for the Philippines Micro Irrigation Systems Market as farmers increasingly seek integrated solutions that combine irrigation and nutrient management. Fertigation systems allow controlled delivery of fertilizers through irrigation networks, improving nutrient efficiency and supporting higher productivity in commercial farming operations. The Philippines has a growing high-value agriculture sector requiring improved crop management practices, particularly for vegetables, fruits, and plantation crops. The Philippine Statistics Authority reported that agricultural production remains a major contributor to rural livelihoods, supporting millions of farming households across the country. Precision fertigation is gaining relevance in greenhouse farming, fruit plantations, and commercial vegetable production because these segments require accurate input management. Government agricultural modernization initiatives emphasize productivity enhancement and improved resource utilization, supporting the adoption of advanced farming technologies. Combining drip irrigation with fertigation systems enables farmers to reduce input wastage while maintaining crop quality. The increasing demand for sustainable farming practices and efficient agricultural inputs creates opportunities for irrigation providers to develop integrated solutions combining water management, nutrient delivery, and digital monitoring capabilities.
Future Outlook
The Philippines Micro Irrigation Systems Market is expected to witness continued development due to increasing agricultural water management requirements, climate variability, and rising adoption of precision farming technologies. Future market expansion will be supported by investments in agricultural modernization, greenhouse farming, automated irrigation systems, and digital farm management solutions. The increasing importance of food security and sustainable agriculture is expected to encourage farmers and agribusinesses to adopt water-efficient irrigation technologies.
Major Players
- Netafim
- Jain Irrigation Systems
- Rivulis
- Rain Bird Corporation
- The Toro Company
- Lindsay Corporation
- Hunter Industries
- Nelson Irrigation Corporation
- Kifco Inc.
- T-L Irrigation Company
- Agrinurture Inc.
- Ramgo International Corporation
- Harbest Agribusiness Corporation
- East-West Seed Philippines
- Allied Botanical Corporation
Key Target Audience
- Irrigation Equipment Manufacturers
- Agricultural Technology Companies
- Commercial Farming Enterprises
- Plantation Owners and Agribusiness Companies
- Greenhouse and Protected Cultivation Operators
- Investments and Venture Capitalist Firms
- Government and Regulatory Bodies (Department of Agriculture, National Irrigation Administration, Bureau of Soils and Water Management)
- Agricultural Equipment Distributors and Dealers
Research Methodology
Step 1: Identification of Key Variables
The initial phase involves developing an ecosystem map covering irrigation equipment manufacturers, agricultural enterprises, government agencies, distributors, and farming communities. Secondary research is conducted using agricultural databases, irrigation statistics, government publications, and industry information to identify major variables influencing market development.
Step 2: Market Analysis and Construction
This stage involves evaluating irrigation infrastructure development, agricultural land utilization, crop cultivation patterns, technology adoption trends, and irrigation equipment demand. Market sizing is constructed through supply-side assessment, agricultural application analysis, and deployment evaluation across different farming segments.
Step 3: Hypothesis Validation and Expert Consultation
Market assumptions are validated through discussions with irrigation suppliers, agricultural technology providers, farming organizations, and industry stakeholders. These interactions provide insights into installation practices, adoption barriers, technology preferences, and future investment areas.
Step 4: Research Synthesis and Final Output
The final stage integrates primary and secondary findings to create a validated market assessment. Data triangulation is conducted by comparing agricultural statistics, irrigation development information, supplier insights, and technology adoption trends to provide a comprehensive market outlook.

- Executive Summary
- Research Methodology (Market Definitions and Assumptions, Market Boundary Identification, Micro Irrigation System Classification Framework, Market Sizing Approach, Top-Down Analysis, Bottom-Up Analysis, Agricultural Demand Assessment, Supply-Side Assessment, Farmer and Industry Interviews, Primary Research Framework, Secondary Data Validation, Data Triangulation, Forecasting Model, Limitations and Future Conclusions)

- Definition and Scope
- Market Evolution and Development Timeline of Micro Irrigation Adoption
- Philippines Agricultural Irrigation Landscape Analysis
- Role of Micro Irrigation Systems in Water-Efficient Agriculture
- Philippines Crop Production Ecosystem Analysis
- Government Irrigation Modernization Framework Analysis

- Growth Drivers (Increasing Agricultural Water Conservation Requirements, Expansion of High-Value Crop Cultivation, Government Irrigation Modernization Programs, Rising Adoption of Precision Agriculture, Increasing Climate Variability Impact on Farming, Growth of Protected Agriculture, Rising Demand for Efficient Farming Inputs, Expansion of Export-Oriented Agriculture, Increasing Farmer Awareness, Food Security Enhancement Initiatives)
- Market Challenges (High Initial Installation Investment, Limited Awareness Among Smallholder Farmers, Dependence on Imported Irrigation Components, Fragmented Agricultural Land Holdings, Lack of Technical Expertise, Maintenance Requirements for Filters and Emitters, Limited Financing Access for Farmers, Water Quality Management Issues, Regional Differences in Adoption, Competition from Traditional Flood Irrigation Practices)
- Market Opportunities (Expansion of Smart Irrigation Technologies, IoT-Based Farm Water Management Solutions, AI-Enabled Irrigation Optimization, Solar-Powered Irrigation Systems, Precision Fertigation Expansion, Growth of Protected Cultivation Facilities, Low-Cost Micro Irrigation Solutions for Small Farms, Digital Agriculture Integration, Government Water Conservation Initiatives, Sustainable Farming Technology Adoption)
- Market Trends (Precision Farming Adoption, Automated Irrigation Controllers, Sensor-Based Water Management, Digital Farm Monitoring Platforms, Climate-Smart Agriculture Practices, Expansion of Greenhouse Farming, Sustainable Water Management Solutions, Fertigation Technology Adoption, Solar Irrigation Integration, Farm Mechanization)
- Government Regulations and Initiatives (Department of Agriculture Irrigation Modernization Programs, National Irrigation Administration Projects, Agricultural Productivity Enhancement Policies, Water Resource Management Regulations, Farm Mechanization Programs, Climate Resilient Agriculture Initiatives, Sustainable Agriculture Frameworks)
- SWOT Analysis
- Porter’s Five Forces Analysis
- PESTLE Analysis
- Stakeholder Ecosystem

- By Market Value (2020-2025)
- By Installed Area Coverage (2020-2025)
- By Irrigated Hectares (2020-2025)
- By System Installation Volume (2020-2025)
- By Average System Deployment Cost (2020-2025)
- By Farm-Level Adoption Intensity (2020-2025)

- By Irrigation System Type (In Value %)
Drip Irrigation Systems
Surface Drip Irrigation Systems
Subsurface Drip Irrigation Systems
Micro Sprinkler Irrigation Systems
Sprinkler Irrigation Systems
Fogger and Mist Irrigation Systems
Automated Micro Irrigation Systems - By Crop Type (In Value %)
Rice Cultivation
High-Value Vegetable Crops
Fruit Crops (Mango, Banana, Pineapple, Citrus)
Plantation Crops (Coconut, Coffee, Cacao)
Nursery and Seedling Production
Protected Cultivation Crops
Commercial Horticulture Crops - By Application Area (In Value %)
Open Field Agriculture
Greenhouse Farming
Hydroponic Farming
Vertical Farming
Commercial Landscaping
Residential and Institutional Gardens - By Farm Size (In Value %)
Smallholder Farms
Medium-Sized Commercial Farms
Large Agricultural Plantations
Agribusiness Farms
Export-Oriented Farming Operations - By Distribution Channel (In Value %)
Agricultural Equipment Dealers
Government Agricultural Programs
Farmer Cooperatives
Direct Manufacturer Sales
Online Agricultural Platforms
Specialized Irrigation Solution Providers

- Market Share of Major Players (By Value, Installation Volume, Crop Application, Distribution Channel, Regional Presence)
- Cross Comparison Parameters (Product Portfolio Coverage, Drip Irrigation Technology Capability, Micro Sprinkler Solutions Availability, Agricultural Crop Application Range, Installation Service Network, Distribution Channel Strength, Smart Irrigation Integration Capability, After-Sales Service Coverage)
- SWOT Analysis of Major Players
- Detailed Profiles of Major Companies
International and Regional Irrigation Solution Providers
Netafim
Jain Irrigation Systems
Rivulis
The Toro Company
Rain Bird Corporation
Philippines Irrigation and Agricultural Equipment Companies
Agrinurture Inc.
Ramgo International Corporation
East-West Seed Philippines
Harbest Agribusiness Corporation
Allied Botanical Corporation
Additional Market Participants
Kifco Inc.
T-L Irrigation Company
Nelson Irrigation Corporation
Hunter Industries
Lindsay Corporation

- Farmer Adoption Behavior Assessment
- Agricultural Consumer Segmentation Analysis
- Regional Farming Adoption Analysis
- Crop-Specific Irrigation Requirement Analysis
- Farmer Investment Decision Analysis
- Irrigation Technology Preference Analysis
- Awareness and Training Requirement Assessment
- Purchase Decision-Making Process

- By Market Value (2026-2035)
- By Installed Area Coverage (2026-2035)
- By Irrigated Hectares (2026-2035)
- By System Installation Volume (2026-2035)
- By Average System Deployment Cost (2026-2035)
- By Farm-Level Adoption Intensity (2026-2035)


 Request a Sample
 Ask for Customization
 Get a Quote
 Enquire Now
