
 Download PDF
Market Overview
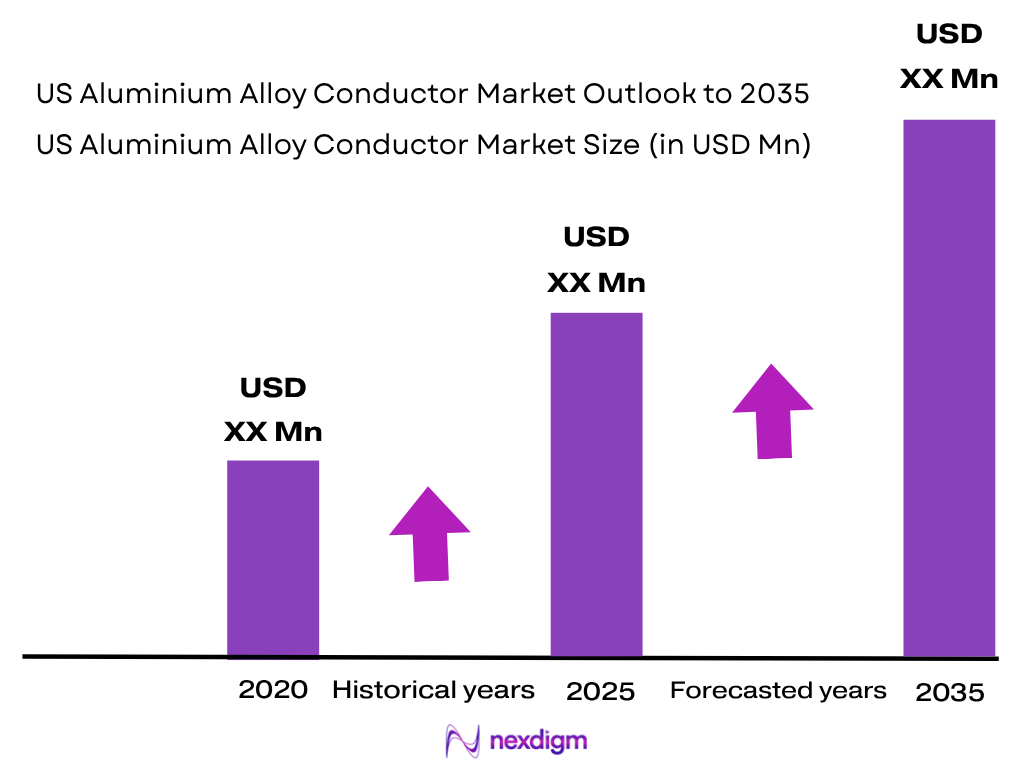
The US Aluminium Alloy Conductor Market is estimated to reach a market size of ~USD XX billion in 2024, supported by increasing investments in electricity transmission networks, grid modernization programs, renewable energy integration, and replacement of ageing overhead infrastructure. Aluminium alloy conductors are increasingly preferred in power transmission applications due to their lightweight characteristics, improved mechanical strength, corrosion resistance, and high conductivity-to-weight ratio. The United States aluminium alloy wire market recorded consumption of approximately 148 thousand tons in 2024, reflecting continued demand from electrical infrastructure and utility applications. IndexBox The forecast period from 2026-2035 is expected to witness a CAGR of ~XX% driven by utility-scale grid upgrades, renewable energy transmission requirements, and demand for high-capacity conductors.
The US Aluminium Alloy Conductor Market is primarily concentrated across regions with extensive electricity infrastructure, renewable energy development, and industrial electricity consumption. States including Texas, California, Florida, New York, and Illinois represent major demand centres due to their large transmission networks, renewable power generation capacity, urban expansion, and industrial electricity requirements. Texas has strong demand due to extensive wind and solar power development requiring transmission connectivity, while California’s renewable integration initiatives create requirements for upgraded transmission infrastructure. The US market is also supported by nationwide grid modernization initiatives as utilities focus on improving reliability, increasing transmission capacity, and replacing ageing conductors.
Market Segmentation
By Conductor Type
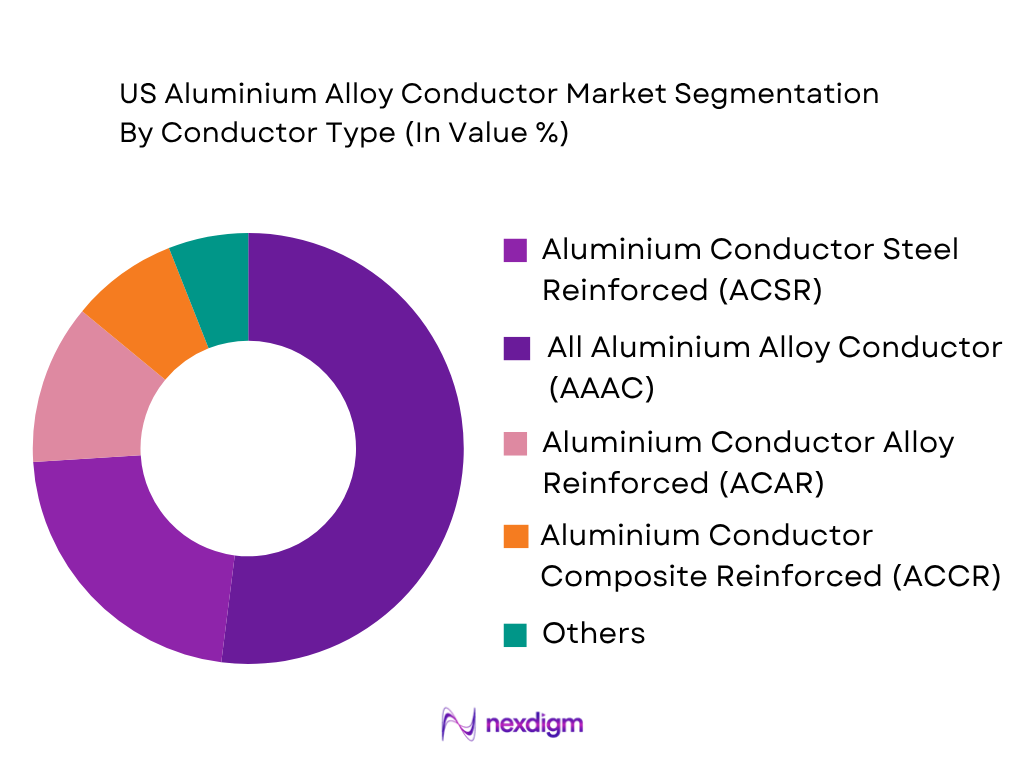
The US Aluminium Alloy Conductor Market is segmented by conductor type into AAAC, ACAR, ACSR, ACCR, and other advanced aluminium alloy conductors. ACSR continues to maintain a significant market position due to its established usage in long-distance transmission networks where mechanical strength and resistance against sagging are essential. However, aluminium alloy-based conductors such as AAAC and ACAR are gaining adoption due to their improved corrosion resistance, lighter weight, and suitability for modern grid applications. AAAC is increasingly preferred in coastal and environmentally challenging regions because of its enhanced durability. ACAR adoption is supported by utilities seeking balanced performance between conductivity and tensile strength for transmission upgrades and reconductoring projects.
By Application
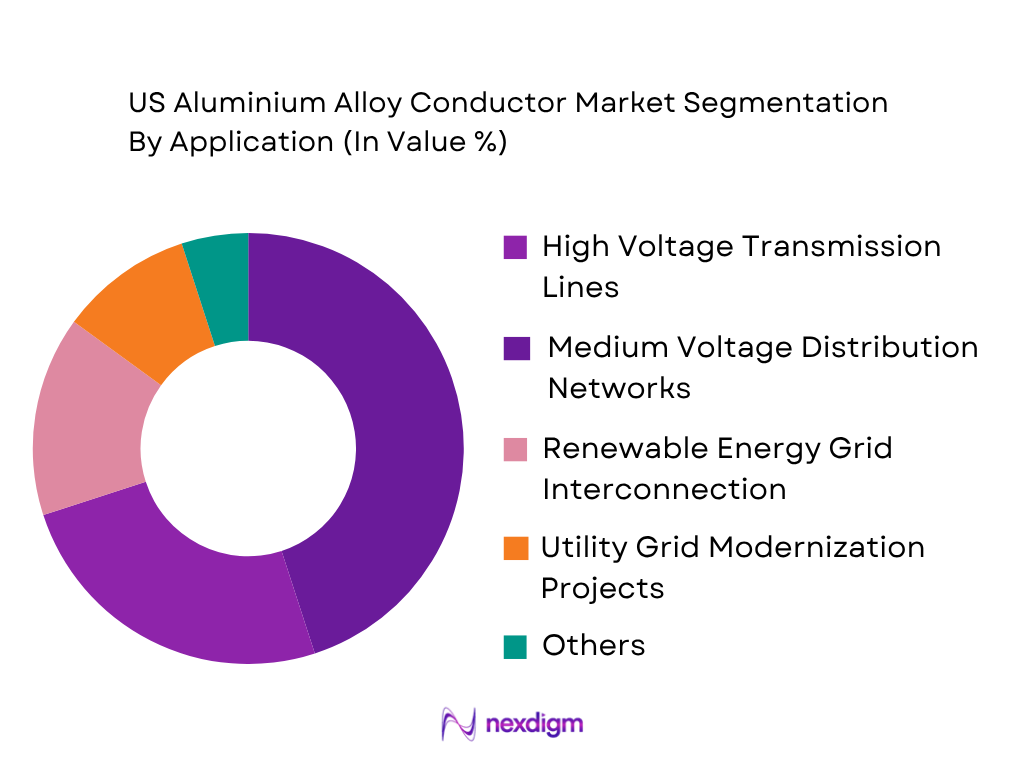
The US Aluminium Alloy Conductor Market is segmented by application into overhead transmission lines, distribution networks, renewable energy connections, industrial infrastructure, and utility modernization projects. Overhead transmission lines represent the leading application segment due to extensive electricity transmission requirements across large geographic areas. Aluminium alloy conductors are widely used because they provide reduced structural loading, efficient power transmission, and cost advantages compared with heavier conductor alternatives. Growing renewable energy installations are also increasing demand for aluminium alloy conductors as wind and solar projects require new transmission corridors and grid interconnections. The integration of renewable power generation into existing electricity networks is encouraging utilities to adopt advanced conductors capable of supporting higher capacity transmission without extensive infrastructure replacement.
Competitive Landscape
The US Aluminium Alloy Conductor Market is characterized by the presence of established global manufacturers and specialized conductor producers supplying utilities, EPC contractors, and transmission infrastructure developers. Competition is influenced by conductor technology capabilities, manufacturing capacity, product certifications, utility relationships, and ability to supply advanced high-performance conductors. Major companies compete through product innovation, expanded production facilities, and development of conductors designed for renewable energy transmission and grid modernization requirements.
| Company | Establishment Year | Headquarters | Aluminium Alloy Conductor Portfolio | Manufacturing Capability | Key Applications | Technology Focus | Utility Network Presence | Market Strength |
| Southwire Company | 1950 | Carrollton, Georgia, USA | ~ | ~ | ~ | ~ | ~ | ~ |
| Prysmian Group | 1879 | Milan, Italy | ~ | ~ | ~ | ~ | ~ | ~ |
| Nexans | 1897 | Paris, France | ~ | ~ | ~ | ~ | ~ | ~ |
| AFL Global | 1984 | Duncan, South Carolina, USA | ~ | ~ | ~ | ~ | ~ | ~ |
| General Cable (Prysmian Group) | 1927 | Highland Heights, Kentucky, USA | ~ | ~ | ~ | ~ | ~ | ~ |
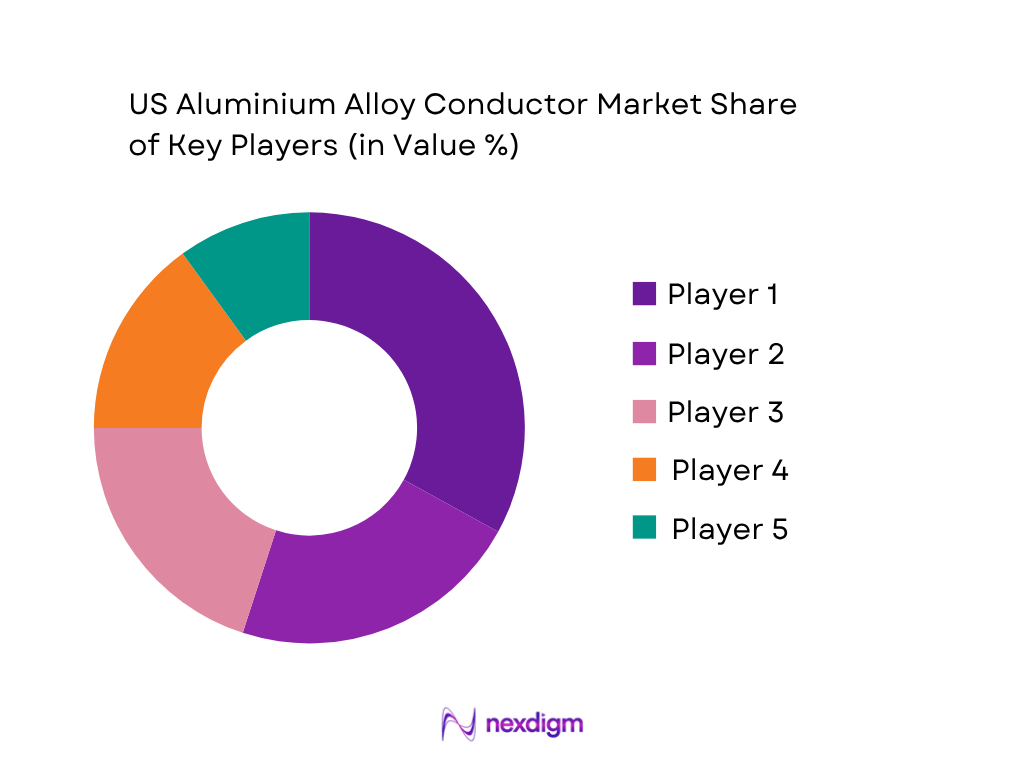
US Aluminium Alloy Conductor Market Analysis
Growth Drivers
Expansion of Renewable Energy Transmission Infrastructure
The US Aluminium Alloy Conductor Market is supported by increasing investments in electricity transmission infrastructure as renewable energy generation expands across the country. The United States added significant renewable power capacity, with solar and wind installations becoming major contributors to electricity generation growth. The US Energy Information Administration reported that utility-scale solar capacity reached more than 100 GW in 2024, while wind capacity exceeded 150 GW, increasing the requirement for efficient transmission networks to connect generation centres with demand areas. Aluminium alloy conductors are increasingly utilized in these transmission projects because they enable higher power transfer capacity with reduced structural loading compared with heavier alternatives. The International Energy Agency reported that global electricity demand growth accelerated, with the United States experiencing increased electricity consumption due to industrial activity, electrification, and data centre expansion. The US Department of Energy’s transmission expansion initiatives are also encouraging utilities to modernize ageing grid infrastructure. Approximately 70% of US transmission lines are more than 25 years old, creating demand for reconductoring solutions using advanced aluminium alloy conductors. These infrastructure requirements are strengthening adoption across utility-scale transmission projects, renewable interconnections, and long-distance electricity networks.
Grid Modernization and Replacement of Ageing Electrical Infrastructure
Modernization of the US power grid is a major growth driver for aluminium alloy conductors as utilities focus on improving reliability, resilience, and electricity transmission efficiency. The US electric grid consists of millions of miles of transmission and distribution infrastructure, with a significant portion developed several decades ago. According to the US Department of Energy, approximately 600,000 miles of high-voltage transmission lines and millions of miles of distribution networks require continuous upgrades to support future electricity demand. Aluminium alloy conductors are increasingly selected for reconductoring applications because they can increase transmission capacity without requiring complete replacement of existing towers and structures. The Federal Energy Regulatory Commission has highlighted the need for expanded transmission capacity due to renewable energy integration and changing electricity consumption patterns. The US economy generated approximately USD 29 trillion in nominal GDP in 2024, according to the International Monetary Fund, supporting continued industrial activity and electricity demand growth. Increasing electrification of transportation, manufacturing, and digital infrastructure is creating additional pressure on utilities to improve grid performance. These factors are increasing demand for lightweight, durable, and high-capacity aluminium alloy conductor technologies across transmission networks.
Market Challenges
Fluctuation in Aluminium Raw Material Supply and Price Volatility
The US Aluminium Alloy Conductor Market faces challenges due to dependence on aluminium availability, global commodity supply fluctuations, and changing production costs. Aluminium production is influenced by energy costs, mining activities, trade policies, and international supply conditions. The United States consumed millions of tons of aluminium annually, with a significant portion supplied through imports, making the conductor manufacturing sector sensitive to global aluminium market conditions. According to the US Geological Survey, the United States produced approximately 670 thousand metric tons of primary aluminium in 2024, while domestic consumption remained substantially higher, requiring imports and recycled aluminium sources to fulfil demand. Aluminium alloy conductors require high-quality aluminium materials with controlled alloy composition to achieve required conductivity and mechanical performance. Changes in raw material availability can affect procurement planning, manufacturing schedules, and project costs for utilities and infrastructure developers. Additionally, global aluminium production is concentrated among major producing countries, creating exposure to international supply disruptions. These factors require manufacturers to maintain diversified sourcing strategies and invest in recycling capabilities to manage material availability challenges within the aluminium conductor supply chain.
Complex Regulatory Approvals and Transmission Project Development Delays
The US Aluminium Alloy Conductor Market experiences challenges from lengthy infrastructure approval processes, environmental reviews, and regulatory requirements associated with transmission network expansion. Large-scale transmission projects require coordination among federal agencies, state authorities, utilities, landowners, and environmental organizations, which can extend project timelines. The US Department of Energy has identified transmission permitting and siting processes as major barriers affecting expansion of electricity infrastructure required for renewable energy integration. The United States operates a highly regulated electricity sector involving organizations such as the Federal Energy Regulatory Commission and state utility commissions, requiring compliance with technical, safety, and reliability standards. Transmission projects often require approval across multiple jurisdictions, particularly for interstate electricity corridors. The US electricity system includes more than 3,000 utility providers, creating complexity in infrastructure coordination and procurement decisions. Aluminium alloy conductor manufacturers must meet technical standards related to conductivity, mechanical strength, thermal performance, and utility specifications before adoption. These regulatory and operational requirements can delay conductor replacement projects and increase planning complexity for utilities seeking grid modernization solutions.
Market Opportunities
Increasing Demand for High-Capacity Conductors for Renewable Energy Integration
The US Aluminium Alloy Conductor Market has significant opportunities from the expansion of renewable energy transmission networks and the requirement for higher-capacity electricity corridors. Renewable energy development is creating demand for advanced conductors capable of transmitting electricity efficiently from remote generation areas to population centres. The US Energy Information Administration reported continued expansion of solar and wind power capacity, with renewable sources accounting for a growing share of electricity generation. Large renewable projects require new transmission infrastructure because major wind resources are located in central states while solar generation is concentrated in western and southwestern regions. Aluminium alloy conductors provide opportunities for utilities because they allow increased electricity transfer capability while maintaining compatibility with existing infrastructure. The Department of Energy has identified thousands of miles of additional transmission capacity required to meet future electricity system requirements. Growing electricity consumption from electric vehicles, manufacturing facilities, semiconductor plants, and data centres is further increasing the need for reliable transmission networks. These conditions create opportunities for advanced aluminium alloy conductor technologies, including high-temperature low-sag conductors and composite reinforced aluminium solutions, to support grid expansion and renewable energy connectivity.
Expansion of Grid Reconductoring and Advanced Conductor Adoption
Grid reconductoring represents a major opportunity for the US Aluminium Alloy Conductor Market as utilities seek faster methods to increase transmission capacity without constructing entirely new corridors. Reconductoring enables existing transmission lines to carry higher electrical loads by replacing conventional conductors with advanced aluminium alloy alternatives. The US Department of Energy has emphasized reconductoring as an important strategy for improving transmission efficiency and accelerating grid upgrades. Existing infrastructure represents a significant opportunity because large portions of the US transmission system were constructed decades ago and require modernization. Advanced aluminium alloy conductors offer improved strength-to-weight ratios, reduced sag characteristics, and enhanced operational performance under higher temperature conditions. The United States had more than 130 million electricity customers in 2024, according to the Energy Information Administration, highlighting the importance of maintaining reliable electricity networks. Increasing deployment of distributed energy resources, renewable generation, and electrification technologies is creating additional pressure on utilities to maximize existing transmission assets. This environment supports increased adoption of AAAC, ACAR, ACCC, and other advanced aluminium conductor technologies for upgrading existing power infrastructure.
Future Outlook
The US Aluminium Alloy Conductor Market is expected to experience steady expansion during the forecast period, supported by increasing electricity demand, renewable energy integration, and modernization of ageing transmission infrastructure. Utilities are increasingly focusing on improving grid reliability and increasing power transfer capacity through advanced conductor technologies. Growth opportunities are expected from reconductoring projects, renewable energy transmission corridors, and high-capacity electricity networks. Aluminium alloy conductors will continue gaining importance due to their lightweight characteristics, corrosion resistance, and suitability for modern transmission applications.
Major Players
- Southwire Company
- Prysmian Group
- Nexans
- AFL Global
- General Cable
- Encore Wire
- LS Cable & System
- Sumitomo Electric Industries
- ZTT Group
- Hellenic Cables
- Apar Industries
- Sterlite Power
- Midal Cables
- CTC Global
- 3M Electrical Markets Division
Key Target Audience
- Power Transmission and Distribution Utilities
- Renewable Energy Developers
- Electrical Infrastructure Developers
- Aluminium Conductor Manufacturers
- Cable and Wire Manufacturing Companies
- Engineering Procurement and Construction Companies
- Investments and venture capitalist firms
- Government and regulatory bodies (U.S. Department of Energy, Federal Energy Regulatory Commission)
Research Methodology
Step 1: Identification of Key Variables
The initial phase involves developing an ecosystem map covering aluminium alloy conductor manufacturers, aluminium suppliers, transmission utilities, renewable energy developers, EPC contractors, and infrastructure stakeholders. Secondary research is conducted through industry databases, government energy reports, trade statistics, and technical publications to identify important market variables influencing demand, supply, and technology adoption.
Step 2: Market Analysis and Construction
Historical market analysis is performed by evaluating conductor consumption patterns, electricity infrastructure development, utility investment activities, renewable energy expansion, and transmission network requirements. Supply-side and demand-side assessment techniques are applied to determine market structure, product adoption trends, and application-specific demand patterns.
Step 3: Hypothesis Validation and Expert Consultation
Market assumptions are validated through discussions with industry professionals including conductor manufacturers, utility representatives, EPC companies, and electrical infrastructure specialists. These consultations provide operational insights regarding technology preferences, procurement behaviour, installation requirements, and future demand factors.
Step 4: Research Synthesis and Final Output
The final stage integrates quantitative analysis, industry insights, and supply-chain evaluation to create a comprehensive assessment of the US Aluminium Alloy Conductor Market. Data validation is conducted through triangulation of manufacturer information, infrastructure developments, and industry-specific indicators to ensure accurate market representation.

- Executive Summary
- Research Methodology (Market Definitions and Assumptions, Aluminium Alloy Conductor Classification, AAAC and AACSR Technology Mapping, Conductor Specification Framework, Electrical Performance Assessment, Mechanical Strength Evaluation, Thermal Rating Analysis, Current Carrying Capacity Assessment, Grid Infrastructure Demand Assessment, Transmission Network Assessment, Distribution Network Assessment, Renewable Energy Integration Assessment, Supply-Side Assessment, Demand-Side Assessment, Utility Procurement Analysis, Bottom-Up Market Sizing, Top-Down Market Validation, Primary Industry Interviews, Data Triangulation, Forecasting Framework, Limitations and Future Conclusions)

- Definition and Scope
- US Aluminium Alloy Conductor Industry Evolution
- Aluminium Alloy Conductor Value Chain Analysis
- Aluminium Alloy Conductor Supply Chain Analysis

- Growth Drivers (Grid Modernization Initiatives, Renewable Energy Transmission Expansion, Aging Power Infrastructure Replacement, Increasing Electricity Demand, Expansion of High Voltage Transmission Networks, Need for Reduced Transmission Losses, Extreme Weather Resilience Requirements, Utility Investment in Advanced Conductors)
- Market Challenges (High Raw Aluminium Price Volatility, Competition from Traditional Aluminium Conductors, Complex Installation Requirements, Limited Manufacturing Capacity for Advanced Conductors, Utility Approval Cycles, High Initial Investment Requirements, Supply Chain Dependency for Aluminium Alloys, Technical Qualification Requirements)
- Market Opportunities (Renewable Energy Transmission Corridors, Offshore Wind Grid Connections, Smart Grid Expansion, High Capacity Transmission Upgrade Projects, Wildfire Resilient Distribution Networks, Advanced HTLS Conductor Adoption, Rural Grid Modernization, Replacement of Aging Conductors, Electric Vehicle Grid Infrastructure Expansion)
- Market Trends (High Temperature Low Sag Conductor Adoption, Lightweight Transmission Solutions, Increased Use of Advanced Aluminium Alloys, Grid Reliability Enhancement, Renewable Energy Integration, Digital Grid Infrastructure Development, Transmission Capacity Optimization, Sustainable Power Infrastructure Development)
- Government Regulations and Standards (North American Electric Reliability Corporation Standards, Federal Energy Regulatory Commission Regulations, Department of Energy Grid Modernization Programs, National Electrical Safety Code Requirements, ASTM Conductor Standards, Utility Reliability Requirements, Transmission Planning Regulations, Renewable Energy Grid Connection Policies)
- SWOT Analysis
- Porter’s Five Forces Analysis
- PESTLE Analysis
- Stakeholder Ecosystem
- Competition Ecosystem

- By Market Value (2020-2025)
- By Consumption Volume (2020-2025)
- By Installed Conductor Length (2020-2025)
- By Aluminium Alloy Conductor Production Volume (2020-2025)
- By Transmission Line Deployment Volume (2020-2025)

- By Conductor Type (In Value %)
All Aluminium Alloy Conductors (AAAC)
Aluminium Alloy Conductor Steel Reinforced (AACSR)
Aluminium Conductor Composite Reinforced (ACCR)
Aluminium Conductor Steel Supported (ACSS)
High Temperature Low Sag Conductors (HTLS)
Thermal Resistant Aluminium Alloy Conductors
Low Loss Aluminium Alloy Conductors - By Application (In Value %)
Transmission Lines
Distribution Networks
Renewable Energy Evacuation Lines
Utility Grid Modernization Projects
Industrial Power Distribution
Railway Electrification Networks
Microgrid Infrastructure
Smart Grid Applications - By Voltage Level (In Value %)
Low Voltage Networks
Medium Voltage Networks
High Voltage Transmission Lines
Extra High Voltage Transmission Systems
Ultra High Voltage Transmission Systems - By End User (In Value %)
Investor-Owned Utilities
Public Power Utilities
Rural Electric Cooperatives
Independent Power Producers
Renewable Energy Developers
Industrial Power Consumers
Government Infrastructure Projects - By Installation Type (In Value %)
New Transmission Line Installation
Grid Expansion Projects
Aging Infrastructure Replacement
Capacity Upgrade Projects
Storm Hardening Projects
Wildfire Mitigation Projects
Renewable Energy Interconnection Projects - By Region (In Value %)
West Coast
Midwest
Northeast
South
Mountain States
Texas Power Market
California Power Market

- Market Share of Major Players (By Revenue, Production Capacity, Conductor Type, Utility Contracts, Transmission Applications, Distribution Applications, Regional Presence)
- Cross Comparison Parameters (Conductor Production Capacity, Aluminium Alloy Technology Portfolio, Current Carrying Capacity, Thermal Performance Capability, Mechanical Strength Performance, Utility Approval Portfolio, Transmission Project Experience, Renewable Energy Grid Application Capability)
- SWOT Analysis of Major Players
- Detailed Profiles of Major Companies
Southwire Company
Prysmian Group
Nexans
General Cable
LS Cable & System
Sterlite Power
Hellenic Cables
ZTT Group
Apar Industries
Sumitomo Electric Industries
Encore Wire Corporation
WTEC Energy
Houston Wire & Cable Company
Marmon Electrical
Caledonian Cables

- Utility Procurement Requirement Assessment
- Transmission Network Expansion Analysis
- Distribution Grid Modernization Requirement Analysis
- Renewable Energy Project Conductor Demand Assessment
- Industrial Power Infrastructure Requirement Analysis
- Grid Reliability Improvement Assessment
- Extreme Weather Resilience Requirement Analysis

- By Market Value (2026-2035)
- By Consumption Volume (2026-2035)
- By Installed Conductor Length (2026-2035)
- By Aluminium Alloy Conductor Production Volume (2026-2035)
- By Transmission Line Deployment Volume (2026-2035)


 Request a Sample
 Ask for Customization
 Get a Quote
 Enquire Now
