
 Download PDF
Market Overview
The US Aluminum Composite Panels Market is valued at approximately ~USD XX billion, based on industry assessment, supported by demand from commercial construction, high-rise buildings, transportation infrastructure, retail developments, and facade modernization projects. The market growth is influenced by increasing adoption of lightweight building envelope materials, architectural facade solutions, and durable cladding systems. The US Census Bureau reported total construction spending of approximately USD 2.1 trillion in 2024, while private construction activity remained a major contributor to demand for exterior architectural materials.
The US Aluminum Composite Panels Market is concentrated across major construction hubs including New York, California, Texas, Florida, and Illinois due to extensive commercial development, high-rise construction, urban redevelopment, and infrastructure modernization activities. Cities such as New York City, Los Angeles, Houston, Miami, and Chicago demonstrate strong demand due to large-scale building projects, facade renovation activities, hospitality developments, and architectural design requirements. Growth in metropolitan construction activity, corporate buildings, retail complexes, and transportation facilities continues to support ACP adoption across these regions.
Market Segmentation
By Core Material Type
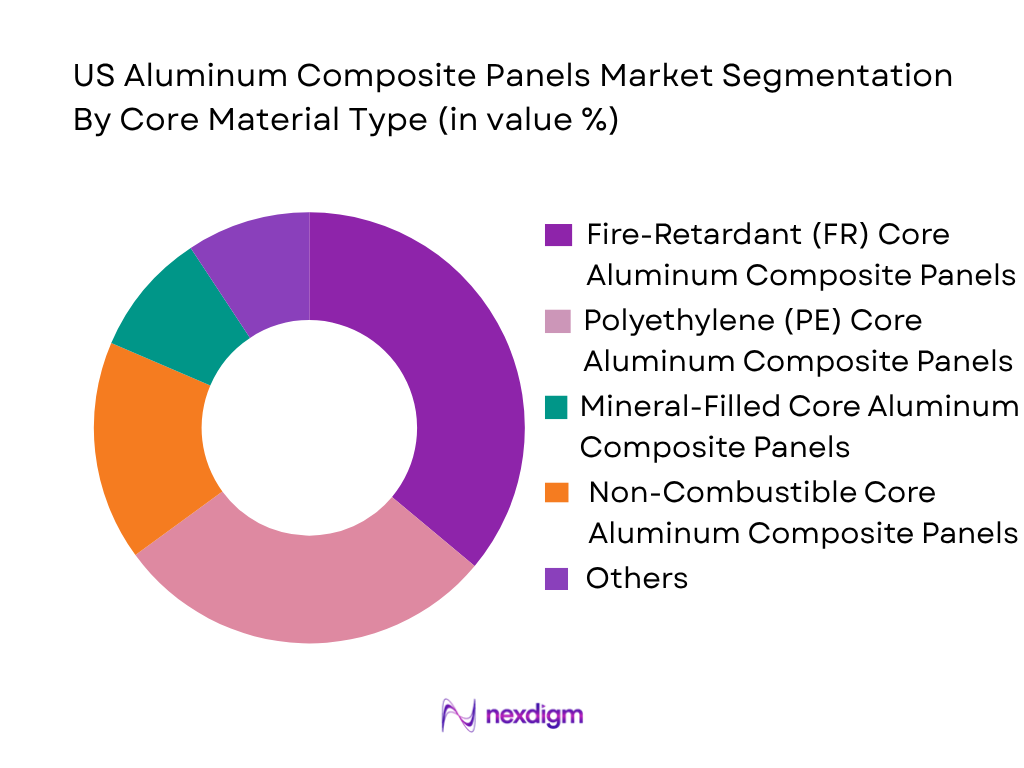
The US Aluminum Composite Panels Market is segmented by core material type into polyethylene (PE) core aluminum composite panels, fire-retardant (FR) core aluminum composite panels, mineral-filled core ACP, non-combustible core ACP, aluminum honeycomb composite panels, and hybrid core panels. Fire-retardant core aluminum composite panels represent the dominant segment with a market share of ~XX% in 2024 due to increasing demand for safer facade systems and compliance with stringent building fire regulations. These panels are widely adopted in commercial buildings, high-rise structures, transportation facilities, and public infrastructure projects where fire performance is a critical requirement. Growing awareness regarding exterior wall safety, updated building codes, and increased preference for durable facade materials are strengthening demand for FR-core ACP solutions. The segment benefits from improved performance characteristics, including enhanced fire resistance, lightweight properties, and long service life.
By Application
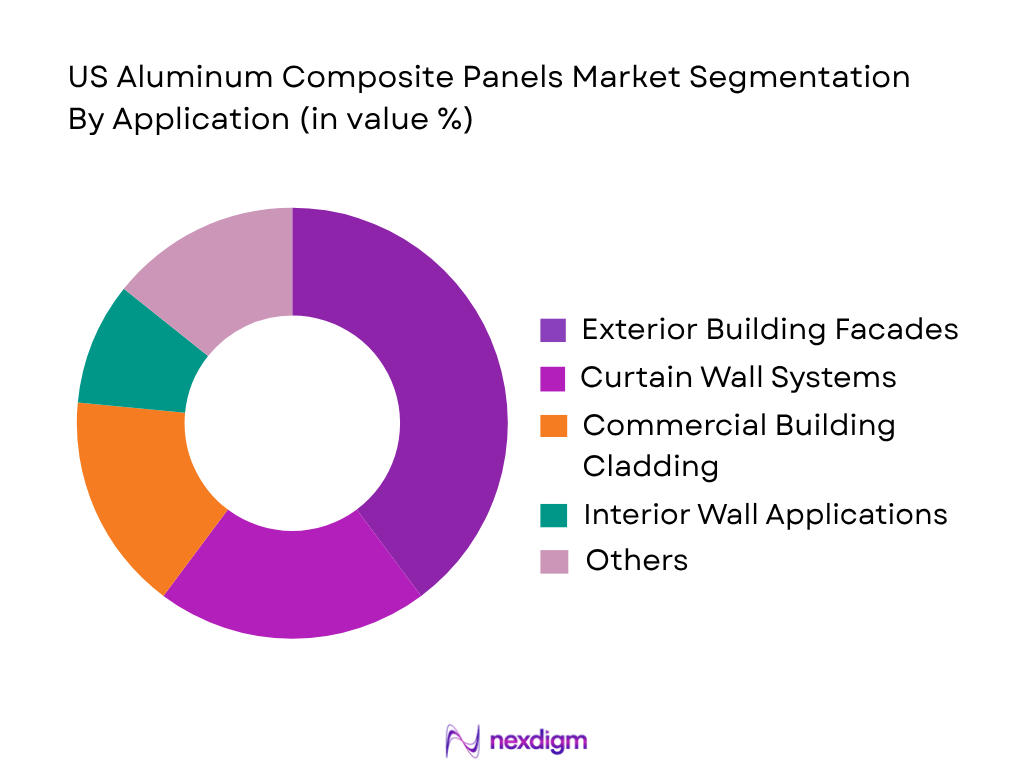
The US Aluminum Composite Panels Market is segmented by application into exterior building facades, curtain wall systems, ventilated facade systems, interior wall applications, signage applications, transportation infrastructure, and industrial cladding. Exterior building facade applications represent the dominant segment with a market share of ~XX% in 2024 due to extensive utilization of ACP systems in commercial offices, retail buildings, hospitality facilities, and high-rise structures. Aluminum composite panels are preferred for exterior applications because of their lightweight characteristics, weather resistance, aesthetic flexibility, and ease of installation. Increasing construction of modern commercial buildings and growing demand for energy-efficient and visually appealing building envelopes are supporting segment expansion. Additionally, facade renovation projects across urban areas are increasing ACP usage as building owners seek durable and cost-effective alternatives for improving exterior appearance and performance.
Competitive Landscape
The US Aluminum Composite Panels Market is characterized by the presence of global manufacturers and specialized architectural panel suppliers, including 3A Composites USA, Mitsubishi Chemical America (ALPOLIC), Arconic Corporation, Alcoa Corporation, and Americlad. These companies compete through product innovation, fire-resistant ACP solutions, coating technologies, manufacturing capabilities, distribution networks, and architectural project expertise. The competitive environment is influenced by demand for advanced facade systems, sustainable aluminum materials, customized finishes, and compliance with evolving building safety requirements.
| Company | Establishment Year | Headquarters | ACP Product Portfolio | Core Technology Capability | Coating Technology | Manufacturing Capability | Distribution Network | Major Applications |
| 3A Composites USA | 1969 | Davidson, USA | ~ | ~ | ~ | ~ | ~ | ~ |
| ALPOLIC / Mitsubishi Chemical America | 1976 | Chesapeake, USA | ~ | ~ | ~ | ~ | ~ | ~ |
| Arconic Corporation | 2016 | Pittsburgh, USA | ~ | ~ | ~ | ~ | ~ | ~ |
| Alcoa Corporation | 1888 | Pittsburgh, USA | ~ | ~ | ~ | ~ | ~ | ~ |
| Americlad | 1997 | Elk Grove Village, USA | ~ | ~ | ~ | ~ | ~ | ~ |
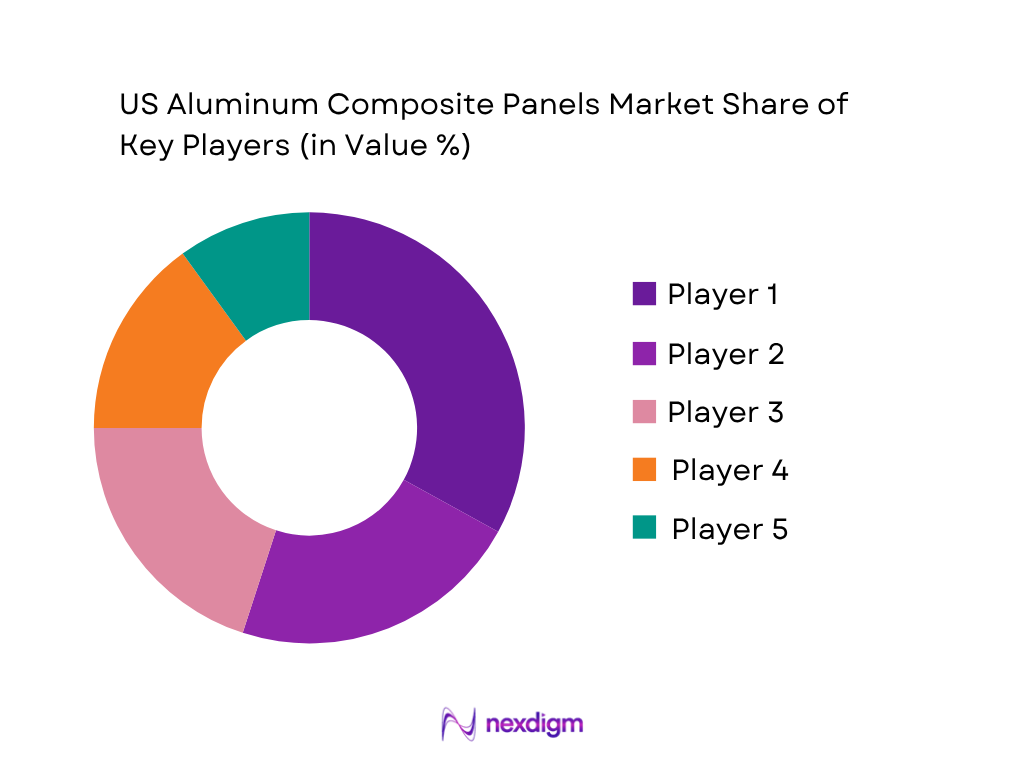
US Aluminum Composite Panels Market Analysis
Growth Drivers
Expansion of Commercial Construction and Building Facade Development
The expansion of commercial construction activity in the United States is a major growth driver for the US Aluminum Composite Panels Market as ACP systems are extensively used in exterior facades, curtain walls, retail buildings, office complexes, and hospitality developments. The US Census Bureau reported that total construction spending reached approximately USD 2.1 trillion in 2024, reflecting continued investment across private and public construction segments. Private-sector construction activity remained a significant contributor, with commercial and manufacturing projects generating demand for lightweight and durable facade materials. The US Census Bureau also recorded more than 1.6 million privately owned housing units authorized through building permits in 2024, supporting broader construction ecosystem demand. Growth in metropolitan development across cities such as New York, Los Angeles, Houston, Miami, and Chicago is increasing demand for modern building envelope systems. Aluminum composite panels are preferred in these projects due to their lightweight structure, weather resistance, aesthetic flexibility, and suitability for large-scale architectural applications. The US Department of Energy has also highlighted continued investment in energy-efficient buildings, encouraging adoption of advanced facade materials that support improved building performance. Increasing redevelopment of aging commercial buildings and expansion of mixed-use developments are creating additional opportunities for ACP manufacturers supplying durable exterior cladding solutions.
Growth of Infrastructure Modernization and Sustainable Building Materials Adoption
Infrastructure modernization and increasing focus on sustainable construction practices are supporting the growth of the US Aluminum Composite Panels Market by expanding applications in transportation facilities, public buildings, commercial infrastructure, and environmentally efficient structures. The Infrastructure Investment and Jobs Act introduced approximately USD 550 billion in new federal infrastructure spending, supporting modernization of transportation networks, public facilities, and construction projects requiring durable exterior materials. The Federal Highway Administration manages more than 160,000 miles of National Highway System routes, creating ongoing demand for infrastructure improvements and related construction materials. ACP systems are increasingly considered for applications such as airports, transit stations, commercial terminals, and public structures because of their corrosion resistance, low maintenance requirements, and lightweight characteristics. The US Environmental Protection Agency continues promoting sustainable construction practices through initiatives focused on reducing material-related environmental impacts. Additionally, the US Green Building Council reported continued adoption of green building frameworks across commercial construction projects, encouraging the use of recyclable aluminum-based materials. Aluminum composite panels support sustainability objectives due to their aluminum recyclability, long service life, and reduced structural load compared with heavier cladding alternatives. Growing demand for environmentally responsible building materials is encouraging manufacturers to develop recyclable cores, low-emission coatings, and improved facade performance technologies.
Market Challenges
Fire Safety Regulations and Building Code Compliance Requirements
Increasing fire safety requirements represent a significant challenge for the US Aluminum Composite Panels Market as manufacturers and building owners must comply with strict facade performance standards. The International Code Council’s International Building Code establishes requirements for exterior wall systems, fire resistance, and building material performance, directly influencing ACP product specifications used in commercial and high-rise buildings. The National Fire Protection Association maintains more than 300 consensus codes and standards related to fire safety, impacting construction material selection and installation practices. Recent emphasis on facade fire performance has increased demand for fire-retardant and non-combustible ACP systems while reducing acceptance of conventional polyethylene-core panels in certain applications. The US construction sector continues to experience regulatory complexity because requirements vary across states, municipalities, and building categories. Manufacturers must invest in advanced core technologies, testing procedures, certification processes, and compliance documentation to meet evolving safety standards. The growing use of high-rise buildings in urban centers such as New York, Chicago, and Miami further increases demand for certified facade systems with improved fire resistance. Compliance requirements increase product development costs, extend approval timelines, and require continuous innovation in ACP core materials and coating technologies.
Aluminum Supply Chain Volatility and Raw Material Dependency
The US Aluminum Composite Panels Market faces challenges due to fluctuations in aluminum availability, dependence on upstream metal supply chains, and exposure to global raw material conditions. The US Geological Survey reported that the United States consumed approximately 4.2 million metric tons of aluminum in 2024, highlighting significant industrial dependence on aluminum supply networks across construction, transportation, and manufacturing sectors. Aluminum composite panel production requires aluminum sheets, polymer materials, mineral fillers, and coating chemicals, making manufacturers dependent on multiple supply chains. The US Geological Survey also reported that domestic primary aluminum production remained limited compared with total consumption requirements, increasing reliance on imports and recycled aluminum sources. Transportation disruptions, energy market fluctuations, and global trade conditions can influence aluminum availability and manufacturing stability. ACP manufacturers must manage inventory planning, supplier diversification, and recycling initiatives to reduce supply risks. Increasing demand for lightweight construction materials across commercial and infrastructure projects is placing additional pressure on aluminum availability. Producers are increasingly focusing on recycled aluminum utilization and improved material efficiency to reduce dependency on primary aluminum supplies. Supply chain uncertainty remains a key operational challenge affecting production planning, delivery timelines, and long-term cost management strategies within the ACP industry.
Market Opportunities
Adoption of Fire-Retardant and Advanced Performance Aluminum Composite Panels
The increasing requirement for safer and higher-performance facade systems creates significant opportunities for the US Aluminum Composite Panels Market through adoption of fire-retardant, non-combustible, and advanced composite panel technologies. The International Code Council continues updating building safety requirements, increasing demand for materials capable of meeting enhanced fire performance standards in commercial and high-rise applications. The US Census Bureau recorded construction spending of approximately USD 2.1 trillion in 2024, indicating a large construction ecosystem where compliant facade materials are increasingly required. Fire-retardant ACP systems are gaining importance in office towers, healthcare facilities, airports, educational buildings, and government structures where safety standards are stringent. Manufacturers developing mineral-filled cores, improved bonding technologies, and enhanced coating systems are positioned to address these evolving requirements. The Federal Emergency Management Agency has emphasized resilient building practices, supporting greater attention toward durable construction materials capable of improving building safety and performance. Growing redevelopment activity in urban areas is also creating demand for facade replacement projects using modern ACP solutions. Advanced ACP products with improved fire resistance, weather durability, and sustainability characteristics provide manufacturers with opportunities to serve premium architectural and infrastructure applications.
Expansion of Sustainable Facade Solutions and Building Renovation Activities
Growing demand for sustainable construction materials and building renovation solutions is creating future opportunities for the US Aluminum Composite Panels Market. The US Department of Energy continues promoting energy-efficient building improvements through programs focused on reducing energy consumption and improving building performance. Commercial buildings represent a major opportunity area, with millions of existing structures requiring modernization, facade upgrades, and efficiency improvements. Aluminum composite panels support renovation activities because they provide lightweight installation advantages, improved exterior appearance, and long-term durability. The US Environmental Protection Agency has increased emphasis on sustainable material management and recycling practices, supporting greater adoption of recyclable construction materials such as aluminum-based products. Aluminum remains one of the most recycled industrial metals, strengthening the sustainability profile of ACP systems used in building envelopes. Urban redevelopment projects across major metropolitan regions are increasing demand for facade refurbishment, especially in commercial offices, retail centers, and hospitality buildings. Manufacturers investing in recycled aluminum content, environmentally improved coatings, and energy-efficient facade solutions can address increasing demand from developers seeking sustainable construction certifications. The combination of renovation activity, green building requirements, and demand for durable exterior materials creates significant opportunities for advanced aluminum composite panel applications.
Future Outlook
Over the next decade, the US Aluminum Composite Panels Market is expected to show steady growth driven by increasing commercial construction activity, facade renovation projects, demand for fire-resistant cladding materials, and adoption of sustainable building solutions. Advancements in coating technologies, lightweight facade systems, and recyclable aluminum materials are expected to influence market development. Increasing focus on energy-efficient buildings and modern architectural designs will continue creating opportunities for ACP manufacturers.
Major Players
- 3A Composites USA
- Mitsubishi Chemical America / ALPOLIC
- Alcoa Corporation
- Arconic Corporation
- Dibond USA
- Americlad
- Citadel Architectural Products
- Stacbond USA
- Larson ACP
- UlltraClad Systems
- Mulk Holdings
- Yaret Industrial Group
- Jyi Shyang Industrial Co. Ltd.
- Alstrong Enterprises India Ltd.
- 3A Composites Architectural Materials
Key Target Audience
- Aluminum Composite Panel Manufacturers
- Architectural Facade System Providers
- Construction and Real Estate Development Companies
- Commercial Building Developers and Owners
- Investments and venture capitalist firms (Construction Material Investment Funds, Building Technology Investment Firms, Infrastructure Investment Funds)
- Government and regulatory bodies (International Code Council (ICC), National Fire Protection Association (NFPA), U.S. Department of Energy (DOE), Occupational Safety and Health Administration (OSHA))
- Aluminum Producers and Metal Processing Companies
- Building Material Distribution Companies
Research Methodology
Step 1: Identification of Key Variables
The initial phase involves developing a comprehensive ecosystem map covering aluminum composite panel manufacturers, aluminum suppliers, facade contractors, architects, regulatory bodies, and end users. This process includes extensive secondary research using industry databases, construction records, company information, and regulatory publications to identify critical market variables influencing ACP demand.
Step 2: Market Analysis and Construction
This phase involves collecting and analyzing historical data related to aluminum composite panel consumption, construction activity, facade applications, manufacturing capacity, and regional demand patterns. The assessment includes evaluation of product categories, application segments, distribution networks, and technology adoption trends to establish a detailed market framework.
Step 3: Hypothesis Validation and Expert Consultation
Market assumptions are validated through discussions with industry participants including ACP manufacturers, facade contractors, aluminum suppliers, and architectural solution providers. These interactions provide insights into product performance requirements, purchasing behavior, competitive strategies, and future technology adoption.
Step 4: Research Synthesis and Final Output
The final stage involves integrating primary and secondary research findings to develop a comprehensive analysis of the US Aluminum Composite Panels Market. Industry inputs are combined with quantitative assessments to validate segmentation analysis, competitive positioning, growth factors, and future market opportunities.

- Executive Summary
- Research Methodology (Market Definition and Scope, US Aluminum Composite Panels Market Classification, Aluminum Composite Panel Manufacturing Technology Mapping, Aluminum Alloy Grade Assessment, Aluminum Skin Thickness Evaluation, Polyethylene Core ACP Assessment, Fire-Retardant Mineral Core ACP Evaluation, Non-Combustible Core ACP Analysis, Aluminum Honeycomb Panel Assessment, PVDF Coating Performance Evaluation, FEVE Coating Technology Analysis, Polyester Coating Assessment, Surface Finish and Texture Evaluation, Gloss Level Analysis, Color Retention Assessment, Panel Flatness Evaluation, Dimensional Accuracy Assessment, Bond Strength Analysis, Peel Strength Evaluation, Weather Resistance Assessment)

- Definition and Scope
- US Aluminum Composite Panels Industry Evolution and Development of Aluminum Composite Cladding Systems, Architectural Facade Applications, Curtain Wall Solutions, Exterior Building Envelope Systems, Interior Decorative Panels, Fire-Retardant Aluminum Composite Panels, PVDF Coated Aluminum Panels, FEVE Coated Composite Panels, Digital Printed ACP Systems, Wood Finish ACP Solutions, Stone Finish ACP Solutions, Sustainable Aluminum Cladding Systems, Recyclable Composite Panel Technologies, Lightweight Construction Materials, High-Durability Facade Systems, Advanced Architectural Panel Manufacturing
- Aluminum Composite Panels Value Chain Analysis
- Aluminum Composite Panels Supply Chain Analysis
- Aluminum Smelters, Aluminum Coil Producers, Aluminum Alloy Suppliers, Polymer Resin Suppliers, Mineral Core Material Suppliers, Fire-Retardant Core Manufacturers, Coating Material Suppliers, Paint and Surface Treatment Providers, Aluminum Composite Panel Manufacturers, Architectural Fabricators, Facade System Suppliers, Construction Material Distributors, Architects, Building Envelope Consultants

- Growth Drivers (Commercial Construction Expansion, High-Rise Building Development, Demand for Lightweight Facade Materials, Building Renovation Activities, Growth of Green Buildings, Increasing Architectural Design Requirements, Demand for Fire-Retardant Cladding Systems, Infrastructure Modernization Projects, Expansion of Curtain Wall Applications, Sustainable Aluminum Material Adoption)
- Market Challenges (Aluminum Price Volatility, Raw Material Supply Chain Disruptions, Fire Safety Regulations, Competition from Alternative Cladding Materials, Installation Complexity, Quality Variation Among Suppliers, Recycling Challenges, Import Dependency, Stringent Building Code Requirements, Weather Performance Requirements)
- Market Opportunities (Fire-Retardant ACP Adoption, Sustainable and Recyclable Aluminum Panels, Building Renovation Growth, Digital Printed Architectural Panels, Smart Facade Systems, Energy-Efficient Building Envelope Solutions, Premium Architectural Finishes, Green Building Certification Demand, Infrastructure Cladding Applications, Advanced Composite Panel Technologies)
- Market Trends (Increasing Demand for PVDF Coated Panels, Lightweight Building Materials, Customized Facade Designs, Large Format ACP Panels, Fire-Resistant Composite Panels, Digital Surface Printing Technology, High-Durability Coatings, Prefabricated Building Systems, Sustainable Aluminum Usage, Advanced Facade Engineering)
- Government Regulations and Standards (International Building Code Requirements, ASTM Aluminum Standards, NFPA Fire Safety Standards, AAMA Facade Performance Standards, LEED Building Requirements, Energy Efficiency Codes, Exterior Wall Fire Performance Requirements, Material Recycling Regulations, Construction Safety Standards, Environmental Product Requirements)
- SWOT Analysis
- Porter’s Five Forces Analysis
- PESTLE Analysis
- Stakeholder Ecosystem
- Competition Ecosystem

- By Market Value (2020-2025)
- By Panel Volume Consumption (2020-2025)
- By Installed Surface Area (2020-2025)
- By Average Selling Price per Square Meter (2020-2025)
- By Aluminum Composite Panel Production Volume (2020-2025)
- By Aluminum Coil Consumption Volume (2020-2025)
- By Exterior Facade Application Volume (2020-2025)
- By Interior Architectural Application Volume (2020-2025)
- By Fire-Retardant ACP Consumption Volume (2020-2025)
- By Commercial Building Cladding Volume (2020-2025)
- By High-Rise Building Facade Application Volume (2020-2025)

- By Core Material Type (In Value %)
Polyethylene (PE) Core Aluminum Composite Panels
Fire-Retardant (FR) Core Aluminum Composite Panels
Mineral-Filled Core Aluminum Composite Panels
Non-Combustible Core Aluminum Composite Panels
Aluminum Honeycomb Composite Panels
Hybrid Core Aluminum Composite Panels
Recycled Core Aluminum Composite Panels - By Coating Type (In Value %)
PVDF Coated Aluminum Composite Panels
FEVE Coated Aluminum Composite Panels
Polyester Coated Aluminum Composite Panels
Anodized Aluminum Composite Panels
Laminated Surface Aluminum Composite Panels
Digital Printed Aluminum Composite Panels
Anti-Graffiti Coated Aluminum Composite Panels - By Application (In Value %)
Exterior Building Facades
Curtain Wall Systems
Ventilated Facade Systems
Wall Cladding Systems
Commercial Building Exteriors
Residential Building Exteriors
Industrial Building Cladding
Transportation Infrastructure
Retail and Shopping Centers
Hospitality Buildings
Interior Wall Applications
Ceiling Applications
Signage and Display Applications - By End-Use Building Type (In Value %)
Commercial Offices
Retail Buildings and Shopping Centers
Hotels and Hospitality Buildings
Residential Buildings
Corporate Headquarters
Healthcare Buildings
Educational Buildings
Industrial Facilities
Transportation Terminals
Government and Civic Buildings
Entertainment and Leisure Facilities
Automotive Showrooms - By Construction Activity (In Value %)
New Building Construction
Commercial Building Renovation
Facade Replacement Projects
High-Rise Building Modernization
Interior Refurbishment
Transportation Infrastructure Development
Industrial Facility Expansion
Public Building Renovation - By Region (In Value %)
Northeast US
Midwest US
South US
West US

- Market Share of Major Players (By US Revenue, Aluminum Composite Panel Production Capacity, ACP Product Portfolio, Aluminum Skin Thickness Range, Core Material Technology, Fire-Retardant ACP Capability, Coating Technology Capability, Facade Project Portfolio, Manufacturing Facilities, Distribution Network Reach, Customization Capability, Architectural Specification Reach, Technical Support Capability, Sustainability Initiatives, Regional Market Presence)
- Cross Comparison Parameters (Aluminum Skin Thickness Range, Core Material Technology, Fire Performance Rating Capability, PVDF and FEVE Coating Portfolio, Panel Size and Dimensional Capability, Weather Resistance Performance, Facade Application Expertise, Sustainable Aluminum Recycling Capability)
- SWOT Analysis of Major Player
- Competitive Positioning Matrix
- Aluminum Composite Panel Technology and Architectural Application Benchmarking
- Exterior Weathering and Durability Capability Assessment
- US Distribution Architectural Specification and Technical Support Assessment
- Major Companies
3A Composites USA
Mitsubishi Chemical America / ALPOLIC
Alcoa Corporation
Arconic Corporation
3A Composites Architectural Materials
Dibond USA
Americlad
Citadel Architectural Products
Stacbond USA
Larson ACP
UlltraClad Systems
Mulk Holdings
Yaret Industrial Group
Jyi Shyang Industrial Co. Ltd.
Alstrong Enterprises India Ltd.

- Architectural Facade Requirement Assessment
- Exterior Wall Cladding Demand Analysis
- High-Rise Building Facade Requirement Assessment
- Commercial Building Renovation Requirement Analysis
- Retail and Shopping Center Application Assessment
- Hospitality Building Application Analysis
- Transportation Infrastructure Cladding Assessment
- Interior Decorative Panel Requirement Assessment
- Building Owner Material Selection Criteria Assessment
- Architect Specification Preference Analysis
- Contractor Procurement Assessment

- By Market Value (2026-2035)
- By Panel Volume Consumption (2026-2035)
- By Installed Surface Area (2026-2035)
- By Average Selling Price per Square Meter (2026-2035)
- By Aluminum Composite Panel Production Volume (2026-2035)
- By Exterior Facade Application Volume (2026-2035)
- By Interior Architectural Application Volume (2026-2035)
- By Fire-Retardant ACP Consumption Volume (2026-2035)
- By Commercial Building Cladding Volume (2026-2035)
- By High-Rise Building Facade Application Volume (2026-2035)


 Request a Sample
 Ask for Customization
 Get a Quote
 Enquire Now
